





LG생활건강의 야심찬 북미 화장품 인수합병(M&A)이 사실상 실패로 막을 내렸다. 지난 2019년 현지 시장 확대를 위한 전략적 승부수로 대규모 자금을 투입했던 '에이본'이 수천억원의 손실만을 남긴 채 헐값에 처분되면서다. 북미 시장 확대는커녕 인수 가격에 크게 못 미치는 금액에 매각하면서 에이본은 LG생활건강의 뼈아픈 M&A 결과물로 남게 될 전망이다.기대는 컸지만
LG생활건강 미국 법인인 LG H&H USA는 다음 달 1일 자회사 '더 에이본 컴퍼니' 주식 전량을 83억5800만원에 매각하기로 결정했다. 매각 금액은 기존 인수가(1450억원)의 5.8% 수준이다. LG생활건강은 이번 매각을 두고 북미 사업 포트폴리오 재편과 핵심 사업에 집중하기 위한 조치라는 입장을 밝혔다.
하지만 업계의 생각은 다르다. 업계는 LG생활건강이 에이본의 사업 한계를 인정하는 수순으로 보고 있다. 에이본이 2019년 4월 LG생활건강 품에 안긴 이후 뚜렷한 성과를 내지 못했기 때문이다. 실제로 더 에이본 컴퍼니는 인수 이듬해인 2020년 21억원의 당기순이익을 낸 것을 제외하면 줄곧 적자 신세였다. 이에 따라 지난해까지 쌓인 순손실만 자그마치 1647억원에 달한다.
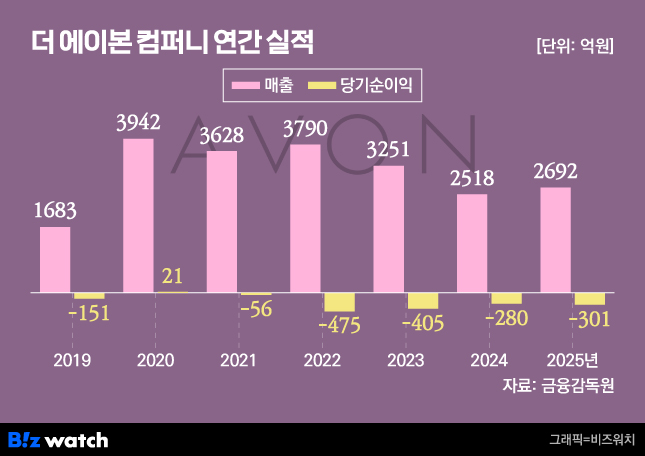
에이본의 부진은 '방문 판매(방판)'라는 전통적인 사업 모델이 원인으로 꼽힌다. LG생활건강은 인수 당시 에이본이 현지에서 확보하고 있는 영업망과 판매 조직 등을 통해 북미 시장에서 사업 기반을 빠르게 넓힐 수 있을 것이라는 기대가 있었다. 에이본의 인프라를 적극적으로 활용해 자체 운영 브랜드들과 시너지를 내겠다는 포부를 드러내기도 했다.
하지만 소비자 구매 방식이 변하면서 시장 상황 역시 달라졌다. 코로나19를 거치며 온라인 쇼핑과 디지털 마케팅은 급속도로 성장했고, 소비자들은 오프라인 매장과 플랫폼을 넘나들며 제품을 비교·구매하기 시작했다. 무엇보다 화장품 시장에서는 브랜드가 가진 경쟁력뿐 아니라 유통 채널, 콘텐츠, 인플루언서와의 연계 등이 중요한 경쟁 요소 중 하나로 자리를 잡게 됐다.
이런 상황에서도 에이본은 방판 중심 사업 구조에서 쉽게 벗어나지 못했다. LG생활건강은 2023년부터 현지 유통 시장과 소비 환경에 맞춰 운영 체계를 재정비하는 체질 개선에 나선 바 있다. 그럼에도 지난해 기준 더 에이본 컴퍼니의 방판 비중은 75.9%로 구조조정 이전인 2022년 대비 6.2%포인트 축소되는 데 그쳤다. 오랜 기간 구축된 핵심 영업망을 줄이는 것은 기존 판매원은 물론 고객 기반까지 흔들 수 있어 속도를 내기 어려웠던 것으로 풀이된다.손실만 남긴 에이본
LG생활건강은 이번 매각과 함께 에이본에 빌려준 대여금 2863억원도 자본금으로 출자 전환하기로 했다. 에이본이 갚아야 할 빚을 현금 대신 주식으로 바꿔 재무구조를 정리하려는 사전 작업에 가깝다. 매수인이 떠안게 될 재무 부담을 줄여 매각의 성사 가능성을 높이겠다는 의지로 해석된다.
실제로 업계에는 에이본의 불안정한 재무구조 탓에 정상적인 매각이 어려웠을 것이라는 관측이 많다. 지난해 말 더 에이본 컴퍼니의 자본총계는 마이너스(–) 1361억원으로 완전자본잠식에 빠진 상태다. 지난해 LG생활건강이 861억원의 현금 출자에 나섰음에도 자본잠식을 해소하기에는 역부족이었다. 다만 이번 출자전환이 이뤄지면 에이본의 자본총계는 1502억원으로 개선될 예정이다.

LG생활건강 입장에선 인수부터 출자 전환까지 5200억원가량을 쏟아부은 사업이다. 그러나 손에 쥘 수 있는 돈은 84억원 수준에 불과하다. 그럼에도 LG생활건강은 이번 에이본의 매각을 긍정적으로 바라보고 있다. 이미 누적된 손실 규모와 에이본의 사업 경쟁력을 고려했을 때 정상화를 위해 시간과 비용을 추가로 투자할 유인이 크지 않기 때문이다.
이번 매각을 계기로 LG생활건강이 또 다른 북미 M&A 자산인 '보인카'와 '더크렘샵'의 매각에도 나설지 관심이 쏠린다. LG생활건강은 2021년 헤어케어 브랜드 알틱 폭스를 보유한 보인카 지분 56%를 1164억원에, 2022년 미국 화장품 브랜드 더크렘샵 지분 65%를 1525억원에 각각 인수했다.
하지만 단기간에 추가 매각이 이어질 가능성은 높지 않다는 게 업계의 중론이다. LG생활건강은 지난해 더크렘샵을 100% 자회사로 편입시킨 데 이어 올해는 보인카의 지분 30%를 추가로 확보했다. 이에 따라 지난 6월 말 기준 LG생활건강이 보유한 보인카 지분율은 56.04%에서 86.04%로 높아졌다. 더크렘샵은 K뷰티를 기반으로 성장한 브랜드라는 차별점이 있고 보인카는 고급 헤어케어 분야에서 경쟁력을 갖춘 만큼 성장 여력이 있다는 판단이다.
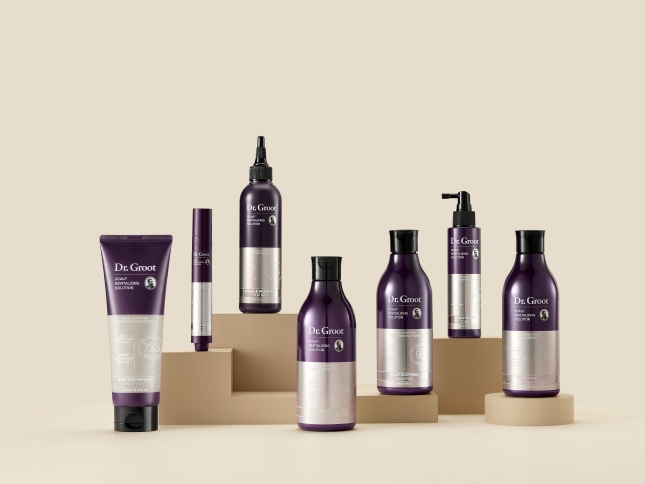
LG생활건강은 이번 매각을 계기로 성장 가능성이 높은 브랜드에 집중 투자한다는 입장이다. 닥터그루트와 빌리프, CNP 등 글로벌에서 인기를 얻고 있는 브랜드들의 소비자 접점을 확대하는 것이 핵심이다. LG생활건강은 현재 '과학적 연구에 기반한 뷰티·건강 기업'이라는 비전 아래 기존 주력 브랜드의 경쟁력 강화를 최우선 과제로 삼고 사업 포트폴리오를 재정비하고 있다.
LG생활건강 관계자는 "에이본은 소셜 셀링을 기반으로 새로운 성장 기회를 찾고, LG생활건강은 북미 시장에서 경쟁력 있는 브랜드를 키우는 데 더욱 집중하고자 이번 매각을 결정했다"면서 "리테일 및 디지털 채널을 중심으로 뷰티·웰니스 브랜드에 자원과 역량을 집중해 성장을 가속화해 나갈 것"이라고 말했다.