





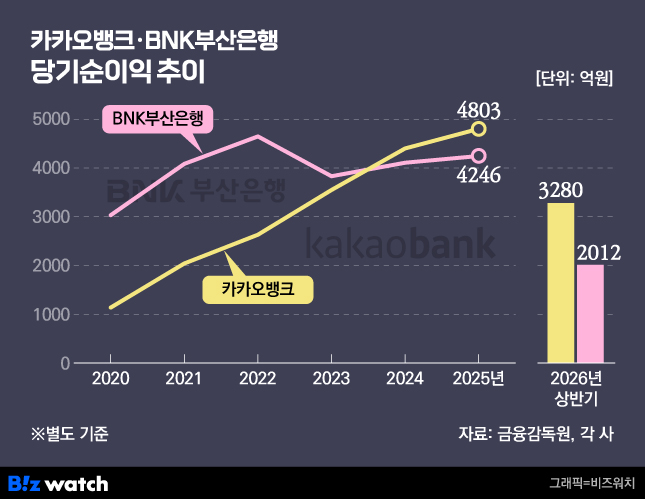
인터넷은행과 지방은행 대표주자인 카카오뱅크와 부산은행의 순이익 격차가 빠르게 벌어지고 있다. 지난해 연간 557억원이던 차이가 올해는 반년 만에 1268억원으로 두 배 이상 커졌다.
금융감독원 전자공시시스템과 각 사 실적자료에 따르면 별도 기준 카카오뱅크의 올해 상반기 순이익은 3280억원으로 전년 동기보다 24.4% 늘었다. 같은 기간 부산은행은 2012억원으로 20.1% 감소했다.
갈수록 벌어지는 순익
지난 2024년 카카오뱅크가 부산은행 순이익을 처음 앞지른 뒤 매년 격차를 키우고 있다. 특히 올해 부산은행이 2분기 부진으로 차이는 더 커졌다.
부산은행의 2분기 순이익은 931억원으로 1분기(1081억원)보다 13.9% 줄었고, 영업이익은 1493억원에서 946억원으로 36.6% 급감했다.
기타부문이익이 지난해 상반기 205억원 흑자에서 올해 440억원 적자로 돌아섰다. 기타부문에는 유가증권과 외환, 파생상품 관련 손익이 포함된다.
다만 은행 본업으로 볼 수 있는 이자와 수수료는 늘었다. 이자부문이익은 7992억원을 기록했고, 수수료부문 이익도 280억원을 기록했다. 하지만 기타부문 손실이 이를 상쇄했다. 같은 기간 카카오뱅크는 이자이익 7757억원, 수수료이익 251억원을 기록했다.
영업 규모 자체는 부산은행이 여전히 앞섰다. 지난해 총영업이익은 부산은행 1조6150억원, 카카오뱅크 1조4107억원으로 14% 차이가 났다. 순이자이익도 1조5479억원 대 1조3186억원이다.
비용과 '님'에서 갈린 성적
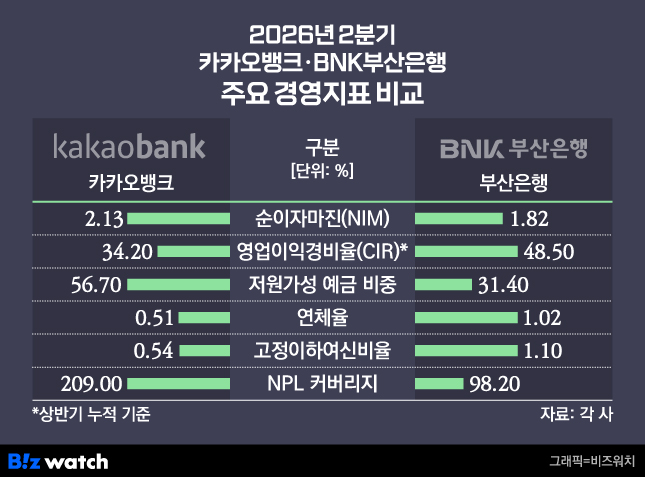
비용과 조달에서 성적이 갈렸다. 이익의 효율성을 나타내는 영업이익경비율(CIR)은 올해 2분기 부산은행이 52.2%로 1분기보다 4.7%포인트 악화됐다. 카카오뱅크의 상반기 CIR은 34.2%였다. 1분기에 발생한 1회성 영업외이익 933억원을 제외해도 38.4% 수준으로 부산은행과 큰 차이를 보였다.
부산은행은 판관비가 1997억원으로 7.5% 늘어난 데다 기타부문 적자로 영업이익까지 줄면서 비율이 나빠졌다. 판매관리비 증가율은 카카오뱅크가 더 높았다. 2분기 1539억원으로 전년 동기보다 17.5% 늘었다. 데이터센터 가동에 따른 정보기술(IT) 비용과 감가상각비 때문이다. 하지만 총영업이익을 더 빠르게 늘리며 비용 증가분을 흡수했다.
수익성 지표인 순이자마진(NIM) 격차도 커졌다. 2분기 카카오뱅크의 NIM은 2.13%로 1분기보다 0.13%p 개선됐고, 부산은행은 1.82%로 0.06%p 떨어졌다. 지난해 2분기 각각 1.92%, 1.90%로 비슷한 수준에서 카카오뱅크의 마진만 더 커졌다.
카카오뱅크는 저원가성 예금 비중 56.7%로 은행권 전체(39.5%)를 크게 웃돌았다. 자금조달 비용률은 1.82%로 4대 시중은행 평균보다 낮았다. 반면 부산은행의 저원가성 수신 비중은 지난해 말 33.09%에서 6월 말 31.39%로 떨어졌다.
부산은행이 자산을 늘려 마진 하락에 대응했지만, 상대적으로 금리가 낮은 대기업 여신 위주로 늘어났고, 예대율이 97.52%까지 오르며 대출을 더 늘릴 여력도 크지 않았다. 카카오뱅크는 개인사업자대출을 크게 늘리며 마진이 높은 자산을 확대했다.
건전성 지표도 벌어졌다. 2분기 말 부산은행의 연체율은 1.02%, 고정이하여신비율은 1.10%로 카카오뱅크(0.51%, 0.54%)의 두 배를 기록했다. NPL 커버리지 비율은 부산은행 98.22%, 카카오뱅크 209%로 확연한 차이를 보였다. 부산은행은 세 분기 연속 100%를 밑돌고 있다.