





국내 화학·섬유업계의 양대축인 코오롱인더스트리와 HS효성첨단소재가 주력 제품인 타이어코드 호조와 고부가 첨단 소재 사업의 회복세에 힘입어 대폭 개선된 성과를 냈다. 타이어 원재료 가격 상승분의 판매 가격 반영과 하이브리드 제품 비중 확대가 본업의 수익성을 끌어올린 데다 그간 침체를 겪던 아라미드와 탄소섬유 수요가 반등하며 성장을 이끈 모습이다.
화학 회복에 수익성 날갯짓
11일 금융감독원 전자공시시스템에 따르면 코오롱인더스트리와 HS효성첨단소재는 올해 2분기 전년 동기 대비 뚜렷한 실적 개선을 이룬 것으로 나타났다.
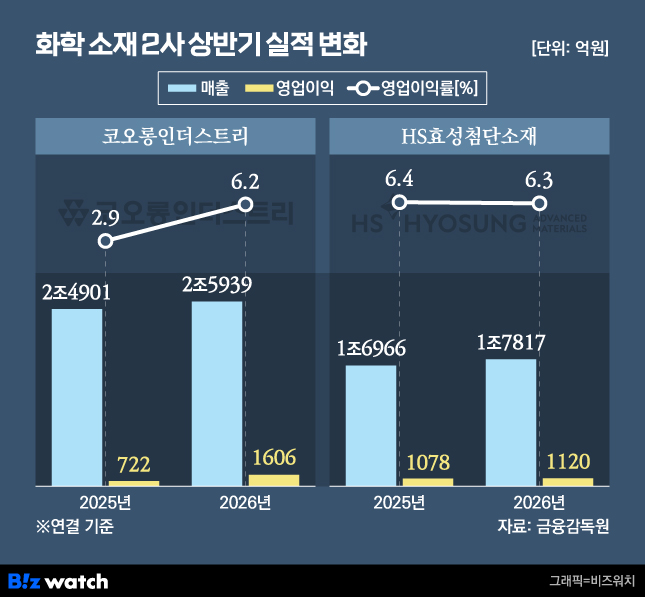
코오롱인더스트리는 올해 2분기 연결 매출 1조3565억원, 영업이익 987억원을 거두며 1년 전보다 각각 7.8%, 118% 증가했다. 직전 분기와 비교해도 매출은 9.6%, 영업이익은 59.5% 늘었다. 올해 상반기 누적 매출은 2조5939억원, 영업이익은 1606억원으로 전년 동기보다 각각 4.2%, 122.4% 늘며 반기 기준에서도 호실적을 이어갔다.
실적 성장의 핵심 동력은 고부가가치 타이어코드와 석유수지 중심의 화학 사업이다. 원재료 가격 변동성 속에서도 하이브리드 타이어코드 등 고수익 제품 판매를 늘리고 사업 운영을 효율화한 점이 실적을 끌어올렸다는 평가다.
사업 부문별로는 화학 부문이 매출 4402억원, 영업이익 698억원을 기록해 전년 동기 대비 각각 43.2%, 248.8% 급증하며 실적을 견인했다. 석유수지의 타이트한 수급과 원재료가 상승에 따른 래깅 효과(원재료 투입 시차에 따른 마진 확대)로 스프레드가 벌어진 영향이다. 폴더블폰 등에 쓰이는 투명폴리이미드(CPI) 가동률 개선도 이익 증가에 힘을 보탰다.
같은 기간 산업자재 부문은 영업이익 227억원을 기록해 전년 동기보다 133.8% 급증했다. 원료가 상승과 자동차 내장재 부진에도 불구하고 하이브리드 타이어코드 판매 확대와 에어백 고정비 부담 경감, 아라미드 공장 풀가동에 따른 적자 축소가 이익 개선을 이끌었다.
패션 부문 역시 아웃도어와 골프, 남성복의 고른 성장과 신상품 중심 판매 전략으로 영업이익 158억원을 보탰다.
시장에서는 그동안 공급 과잉과 전방 수요 위축으로 어려움을 겪던 고강도·고내열성 특수 섬유인 아라미드와 탄소섬유 등 고부가가치 미래 소재의 저점 통과 가능성을 긍정적으로 평가하고 있다.
이진명 신한투자증권 연구원은 "코오롱인더스트리는 본업 회복에 신사업 성장이 더해지며 이익 회복의 축이 넓어지는 구간에 진입했다"며 "주력인 타이어코드는 고부가가치 제품 판매 확대로 수익성이 살아나고 아라미드는 풀 가동, 판매 확대로 2분기 적자 폭을 줄였다"고 분석했다.
이어 "화학 부문 역시 석유수지 마진 확대와 mPPO 등의 고수익성이 지속된 가운데 투명폴리이미드(CPI)가 해외 신규 고객사향 판매 증가로 2018년 설비 완공 이후 첫 흑자전환을 달성했다"며 "하반기에도 인공지능(AI) 인프라향 mPPO 증설과 프리미엄 폴더블폰향 CPI 판매 본격화로 성장 모멘텀이 더욱 확대될 것"이라고 내다봤다.
주력 보강재 힘 받고 신사업 가세

HS효성첨단소재 역시 올해 2분기 연결 매출 9527억원, 영업이익 776억원을 기록해 1년 전보다 각각 13%, 32.2% 늘어났다. 직전 분기와 비교하면 영업이익이 125.58% 증가했다. 상반기 누적 매출은 1조7817억원, 영업이익은 1120억원으로 집계됐다.
효성의 호실적을 주도한 일등 공신은 타이어보강재 사업이다. 타이어보강재 부문은 매출 5493억원을 기록하며 2022년 이후 분기 기준 최대 매출을 다시 썼다. 북미와 유럽 등 전방 타이어 시장의 계절적 성수기 진입으로 최상위 고객사향 판매량이 견조하게 유지된 가운데 폴리에스테르(PET) 칩 등 원재료 가격 상승분을 판가에 즉각 반영하면서 영업이익 594억원을 올렸다.
산업용사와 인테리어 부문도 현지 생산법인의 안정화와 계약 물량 판매 증가에 힘입어 매출 1833억원을 벌어들였다. 업계에서는 올해 하반기에도 에어백과 원사 수요가 지속해서 늘어나며 실적 안정성을 뒷받침할 것으로 보고 있다.
전방 수요 침체로 부진했던 탄소재료와 아라미드 부문도 상승 기류를 탔다. 해당 부문 2분기 매출은 전 분기 대비 36.6% 증가한 847억원을 기록했다. 하이브리드 타이어코드용 아라미드 공급이 꾸준히 늘어난 데다 글로벌 AI 데이터센터 확대에 따른 데이터 케이블용 원사 수요 확대로 수익성 개선이 가시화되는 양상이다.
드론과 풍력 블레이드, 고압 용기 등으로 신규 판매 채널을 넓힌 탄소섬유 사업도 실적 개선세로 돌아서며 첨단 소재 전반의 활기를 더했다.
하반기에도 본업인 타이어코드의 실적이 유지되는 가운데 탄소섬유를 비롯한 신규 성장 사업의 적자 축소, 흑자 전환 흐름이 본격화될 것이란 전망에 힘이 실린다.
김명주 신한투자증권 연구원은 "HS효성첨단소재는 PET 타이어코드의 글로벌 1위 경쟁력과 높은 판가 전가력을 바탕으로 하반기에도 견조한 수익성을 이어갈 것"이라며 "제한적인 증설과 하이브리드 코드 판매 확대로 안정적인 이익 체력을 유지할 것"이라고 예상했다.
이어 "아라미드가 고성능 타이어코드 수요 증가에 힘입어 두 자릿수 수익성을 유지하는 가운데, 탄소섬유도 신규 거래선 확대와 전주·베트남 설비 재가동으로 고정비 부담을 낮추며 적자 폭을 줄이고 있다"며 "내년 상반기 탄소섬유의 흑자전환과 함께 성장 사업으로서의 가치도 점차 부각될 것"이라고 판단했다.