





 |
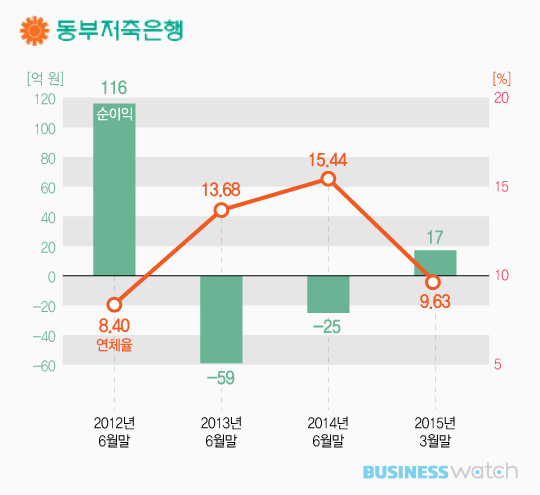
2012년까지만 하더라도 동부저축은행은 저축은행의 롤모델이었다. 예컨대 2011회계연도(2011년 7월~2012년 6월) 영업수익 1260억원에 순이익은 116억원에 달했다. 특히 금융당국의 자본적정성지표인 BIS자기자본비율 8% 이상, 자산건전성지표인 고정이하 여신비율 8% 미만의 우량저축은행 기준을 12년간 유지해온 ‘88클럽’의 고정 멤버였다.
개인 및 기업 대상 담보대출이 주(主)를 이루는 데다 특정 업종의 집중도가 높지 않은 다변화된 자산포트폴리오를 보유하고, 2007~2008년 신용팽창기에도 타저축은행 인수합병(M&A) 등을 통한 급격한 자산 확대를 시도하지 않는 등 보수적인 경영 기조를 기반으로 한다.
하지만 동부저축은행은 돌연 2012회계연도부터 각각 59억원, 25억원 연속 적자를 기록했다. 경기 침체 장기화와 감독당국의 동일인 여신한도 축소 조치 등의 영향으로 여신 규모(2012년 6월 말 1조1000억원→2014년 6월 말 6110억원)가 급격히 감소하며 이자수익이 줄어든 탓이다.
여기에 과거 자산관리공사(KAMCO)에 매각한 부실 프로젝트파이낸싱(PF)대출 채권에 대해 손실예상금액을 2014년 9월까지 분기마다 떨어내야 하는 것도 수익 구조에 적지 않은 부담으로 작용했다.
2014회계연도 들어 동부저축은행은 달라졌다. 여신 확대(2014년 6월 말 6110억원→2015년 3월 말 7160억원)와 캠코 PF대출 정산 완료로 순이익은 17억원 소폭이나마 흑자로 돌아섰다. 고정이하 여신비율도 9.4%로 10% 밑으로 떨어뜨렸고, 연체율 또한 9.6%로 2012년 6월 말(8.4%)과 비슷한 수준으로 낮췄다. BIS자기자본비율 또한 15.2%를 유지하고 있다.
다만 아직은 동부저축은행의 확실한 턴어라운드를 점치기에는 이른 감이 없지 않다. 수익의 질(質)이 예전만은 못하기 때문이다. 동부저축은행의 흑자 반전에는 이자수익 증가 외에 부동산담보 임의경매를 통해 고정으로 분류된 여신건에 대한 배당금 등 대손충당금 환입수익(55억원)이란 일회성 요인도 큰 몫을 했다.
게다가 올해 들어서는 매도가능증권손상차손 58억원, 투자자산손상차손 40억원 등 전년도에서는 볼 수 없었던 부실 자산 정리로 인해 1분기에 다시 30억원이 넘는 순손실을 냈다. 동부저축은행이 차츰 기력을 해복하고는 있으나 옛 명성을 회복하고 동부증권의 든든한 우량 자회사로 거듭나기에는 아직은 갈 길이 멀다.