





금융감독원이 금융소비자보호를 사후 대응에서 사전 예방 중심으로 전환하겠다고 밝힌 지 1년 만에 추진 성적표를 내놨다. 지난해 9월 금융소비자보호 실천 결의를 시작으로 12월 '금융소비자보호 개선 로드맵' 마련, 올해를 '실질적 금융소비자 보호의 원년'으로 정해 조직·제도정비 추진에 나선 결과다.
다만 아직까지 제도 개선이 금융회사 업무 프로세스에 충분히 반영되지 않는 등 현장의 실질 변화를 이끌어내는 데는 한계가 있다는 평가가 나왔다.

금감원은 17일 서울 여의도 본원에서 '금융소비자보호 성과 대국민 보고대회'를 열고 그동안의 금융소비자보호 추진 성과와 향후 보완 과제를 발표했다.
이찬진 금감원장은 이날 보고대회에서 "소비자보호는 금융의 곁가지가 아니라 금융이 존재할 수 있게 하는 신뢰의 토대"라며 "금융상품의 설계·제조부터 판매·사후관리까지 전 생애주기에 걸친 사전예방적 감독을 본격화했다"고 밝혔다.
그러면서도 "진정한 소비자보호를 위해서는 아직 가야 할 길이 멀다"고 짚었다. 이 원장은 "소비자가 금융현장에서 체감하는 변화가 진정한 성과"라고 강조했지만 민원·분쟁이 계속 증가하고 시장에는 단기실적 중심의 영업 관행이 지속되는 등 소비자보호가 금융회사의 업무와 경영문화에 충분히 내재화되지 못했다고 평가했다.
94건 제도·영업관행 개선했지만…
금감원은 올해 1월 소비자보호를 금감원장 직속으로 두고 분쟁조정 기능을 각 업권·상품 감독 부서로 이관하는 등 조직을 개편했다. 상품의 기획·개발부터 판매까지 전 과정에서 소비자 위험을 미리 점검하겠다는 취지에서다.
피해 구제 강화를 위해 분쟁조정위원회 개최를 정례화하고 전담 부서 신설·인력 확대 등 운영 기반도 확충했다. 이를 통해 지난 1년 간(8월 말 기준) 민원·분쟁 등에서 드러난 문제를 바탕으로 제도·영업관행을 개선·발굴한 성과가 총 94건에 이른다고 밝혔다.
판매 과정에서 소비자가 유사 상품을 비교하고 주요 민원·분쟁 사례와 위험을 이해할 수 있도록 설명 기준을 손질했다. 보험상품 개발 단계의 내부통제와 펀드 위험고지, 보험약관·상품설명서 등 상품 생애주기 전반의 관리도 강화했다.
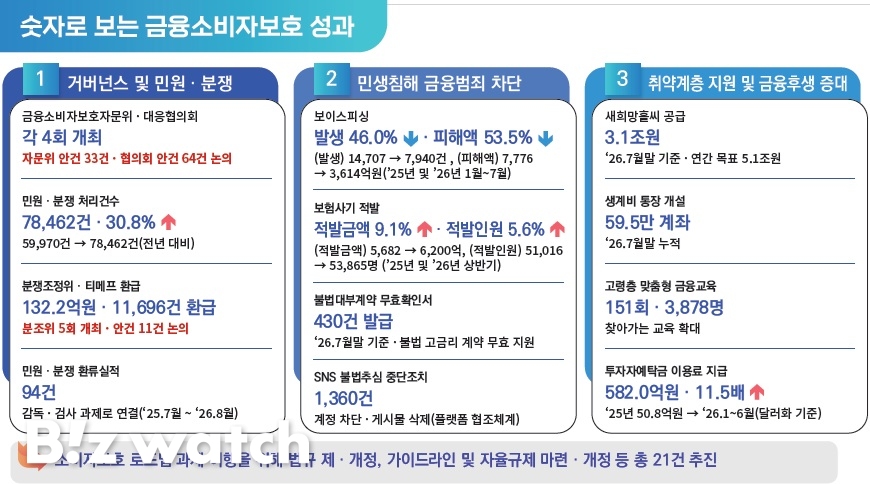
대표적인 사례로는 은행 상장지수펀드(ETF) 신탁, 지수연동예금(ELD) 관련 설명 강화, 수수료 개선 추진을 비롯해 해외 체류중 카드 부정결제 예방, 은행 카드이용 실적 조건 간소화, 치매보험 대리 청구 등 대리청구인 지정제도 개선·확대 등을 꼽았다.
특히 금융소비자 피해 사전예방 조치로 인공지능(AI) 기반 보이스피싱 정보공유·분석 플랫폼(ASAP)을 활용한 보이스피싱 의심계좌 정지로 663억6000만원 규모의 피해 방지 효과도 거뒀다고 밝혔다. 정지계좌 금액, 인출요청 금액 등을 합산한 수치다.
이세훈 금감원 수석부원장은 "사전예방 실적을 수치나 정량적으로 집계하는 것은 쉽지 않고 정량적 지표로 숫자에 매몰되면 자칫 실질적 효과가 떨어질 가능성도 있다"며 "사전예방 사례 등을 원내 공유하면서 내실화와 질적 전환을 추진하는 것에 무게를 두고 있다"고 밝혔다.
이어 "은행 ETF 신탁의 경우 94.6%가 6개월 내 매도하는 단기거래임에도 단기거래에 불리한 선취수수료가 91.7%로 높은 비중을 차지하는 점을 검사과정에서 포착해 점검과 개선방안을 논의하고 있다"며 "추가적인 피해 확산을 막는 등 사전피해 예방 차원으로 볼 수 있다"고 덧붙였다.
실제 영업현장에 금융회사의 소비자보호 체계를 정착시키기 위한 조치도 이어졌다. 상품위원회 자료를 사전에 제공하고 회의록을 관리하도록 하는 한편 금융소비자보호책임자(CCO)의 사전합의·거부권을 내부 규정에 반영하도록 지도했다.
금융분쟁조정위원회 개최 주기를 월 단위로 정례화하고 전담인력과 전문 소위원회를 확충해 분쟁 처리 속도도 높였다. 2025년 3분기 1만1578건이던 분쟁 처리 건수는 올해 2분기 1만3469건으로 약 16% 늘었다.
민원·분쟁 증가…'예방' 효과는 여전히 과제
그러나 소비자가 체감하는 피해 예방이 제도 정비 속도만큼 뚜렷하게 나타나지는 않고 있다.
금감원에 접수된 민원·분쟁 건수는 2023년 9만3842건에서 2024년 11만6338건, 지난해 12만8419건으로 증가했다. 분기 기준으로도 지난해 4분기 3만6889건, 올해 1분기 3만8311건, 2분기 4만668건으로 증가하고 있다.
민원 증가가 곧바로 소비자보호 정책 실패를 의미하는 것은 아니지만, 사전예방을 새로운 감독 패러다임으로 내세운 만큼 실제 피해와 분쟁을 얼마나 줄이는지에 대한 성과 측정은 앞으로의 과제가 됐다.
금감원 역시 "금융상품 생애주기별 소비자보호 제도적 기반은 마련했다"면서도 "그간의 제도개선이 금융현장의 업무 프로세스에 충실히 반영되지 않는 등 일선 금융현장의 실질적인 변화를 이끌어 내기에는 한계가 있었다"고 평가했다.
특히 금융회사의 상품 판매 유인체계가 단기 실적 중심으로 운영되는 문제도 여전히 남아 있다고 지적했다. 보험권 성과평가체계(KPI) 점검 결과 소비자보호 관련 지표 반영이 충분하지 않고 단기 실적을 추구 관행이 여전히 이어지는 상황이다.