





5대 은행의 마이너스통장 평균 신용점수가 960점으로 올라섰다. 신용평가사 최고구간인 950점 이상 비중도 30%에 달했다. 신용점수가 상향평준화 했지만 이 구간의 은행 대출 거절과 연체도 함께 늘어났다. 가계대출 총량규제까지 더해지면서 고신용자들도 대출 안정권에 들기 어려워지는 형편이다.
23일 은행연합회 소비자포털 공시 분석 결과 KB국민·신한·하나·우리·NH농협은행이 올해 1~8월 새로 취급한 마이너스통장의 평균 신용점수는 960.3점으로 평균점수를 공시하기 시작한 2022년(8~12월 평균 936.7점)보다 23.6점 올랐다.
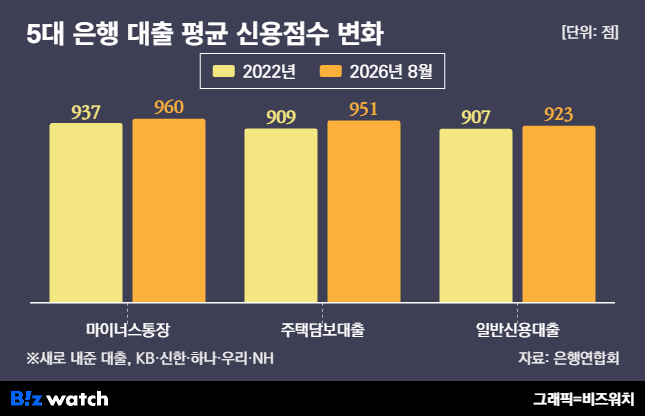
분할상환 주택담보대출은 909.1점에서 951.0점으로 41.9점, 일반 신용대출은 15.8점 상승했다. 주담대와 마이너스통장은 연평균 기준 올해 처음으로 각각 950점과 960점을 넘어섰다. 지방은행 6곳은 55.4점, 인터넷전문은행 3사는 26.6점 올랐다.
같은 950점, 달라진 무게
은행권에서는 심사 기준을 올린 게 아니라 신용점수 자체가 전체적으로 상향 평준화됐다고 설명한다.
코리아크레딧뷰로(KCB)에 따르면 지난해 말 전체 평가대상(5058만명) 중 950점 이상은 1477만 2074명(29.2%)으로 집계됐다. 해당 구간 비중은 2019년 말 19.1%에서 6년 새 10.1%포인트(p) 높아졌다. 750~949점까지 4개 구간의 비중은 모두 줄고 최상단 구간만 크게 늘어난 양상이다.
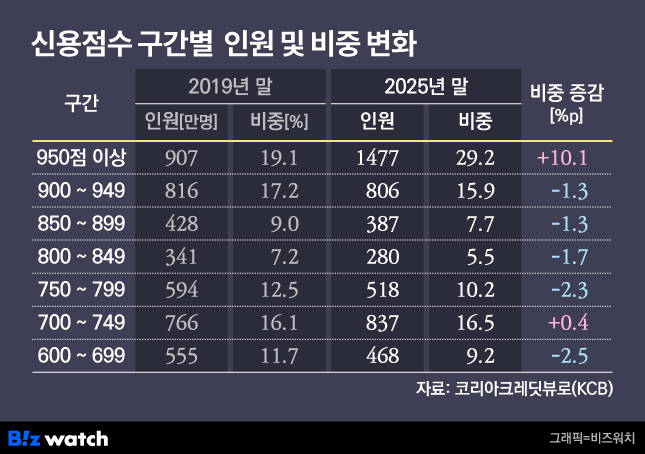
과거에는 950점 이상이 전체의 20% 수준으로 이 구간에 들어왔다는 것만으로도 변별력이 생겼지만, 국민 3명 중 1명이 여기에 속하면서 은행들은 그 안에서 적정 대출자를 다시 걸러내야 하는 처지가 됐다. 신용점수가 여전히 문턱의 역할은 하지만, 문턱 안쪽에 들어온 사람이 너무 많아지면서 잣대는 점수 밖으로 옮겨가고 있다.
한 은행 관계자는 "신용등급은 '커트라인'의 역할을 하고 그 안에서 소득, 상환능력, 기존 대출 보유 여부, 내부등급 등을 함께 보고 있다"고 설명했다.
최상단 내 다시 줄 세우기
신용점수가 전반적으로 상승하면서 최고 구간의 부실도 늘었다. 지난해 말 950점 이상 불량률(향후 1년 내 장기연체 발생 가능성)은 0.07%로 낮은 수준이긴 하지만 2018년 말(0.03%)과 비교하면 두배를 넘었다. 900점 이상(0.08→0.17%) 등 상위 구간이 일제히 두 배 안팎으로 높아진 것이다.
같은 기간 전체 불량률은 1.42%에서 1.49%로 사실상 제자리에 머물렀다. 차주가 위 구간으로 대거 이동하면서 점수는 올랐지만 같은 점수가 담보하는 신용의 질은 7년 전보다 낮아진 셈이다.
은행권에서는 "970점은 넘어야 대출이 나온다"는 말까지 나온다. 공시상 950점부터 1000점까지가 한 구간으로 묶여 있지만, 실제 창구에서는 같지 않다는 것이다. 실제 승인되는 차주의 평균 점수가 970~980점대로 올라가 있어 같은 최고 구간이라도 950점대 초반에서는 거절이 생길 수밖에 없는 구조라는 게 은행권의 설명이다.
여기에 가계대출 총량 규제까지 겹쳤다. 한도가 정해져 있으니 위에서부터 채울 수밖에 없고, 총량이 빠듯해질수록 950점대 안에서의 선별은 더 촘촘해진다.
고신용자의 대출 거절도 늘고 있다. 국회 정무위원회 소속 서일준 국민의힘 의원실에 따르면 KB국민·신한·NH농협 3사의 올해 상반기 900점대 차주 신용대출 거절률은 19.7%로 2021년(6.6%)의 세 배로 뛰었다.
전문가들은 신용점수 인플레가 당분간 이어질 것으로 진단했다.
손재성 한국금융연수원 교수는 "대출 한도가 묶이고 정책자금 위주로 공급되면서 은행이 취급하는 대출 자체는 우량해졌고, 그 대출을 받은 차주들의 신용점수는 계속 올라간다"며 "대출을 못 받은 사람들은 애초에 부실 가능성이 없어 이들의 신용점수도 올라간다"고 분석했다. 이어 "고금리로 부실 우려는 높아졌고 은행들은 리스크 관리에 들어갈 수밖에 없기 때문에 대출은 계속 위로만 몰릴 수밖에 없다"고 덧붙였다.