





기관자금의 유입 여부가 코스닥 시장의 경쟁력에 필수 요소로 꼽혔다. 금융당국이 준비중인 코스닥 세그먼트 제도의 도입 이유와 성패여부도 결국 기관자금이 쥐고 있다는 평가다.
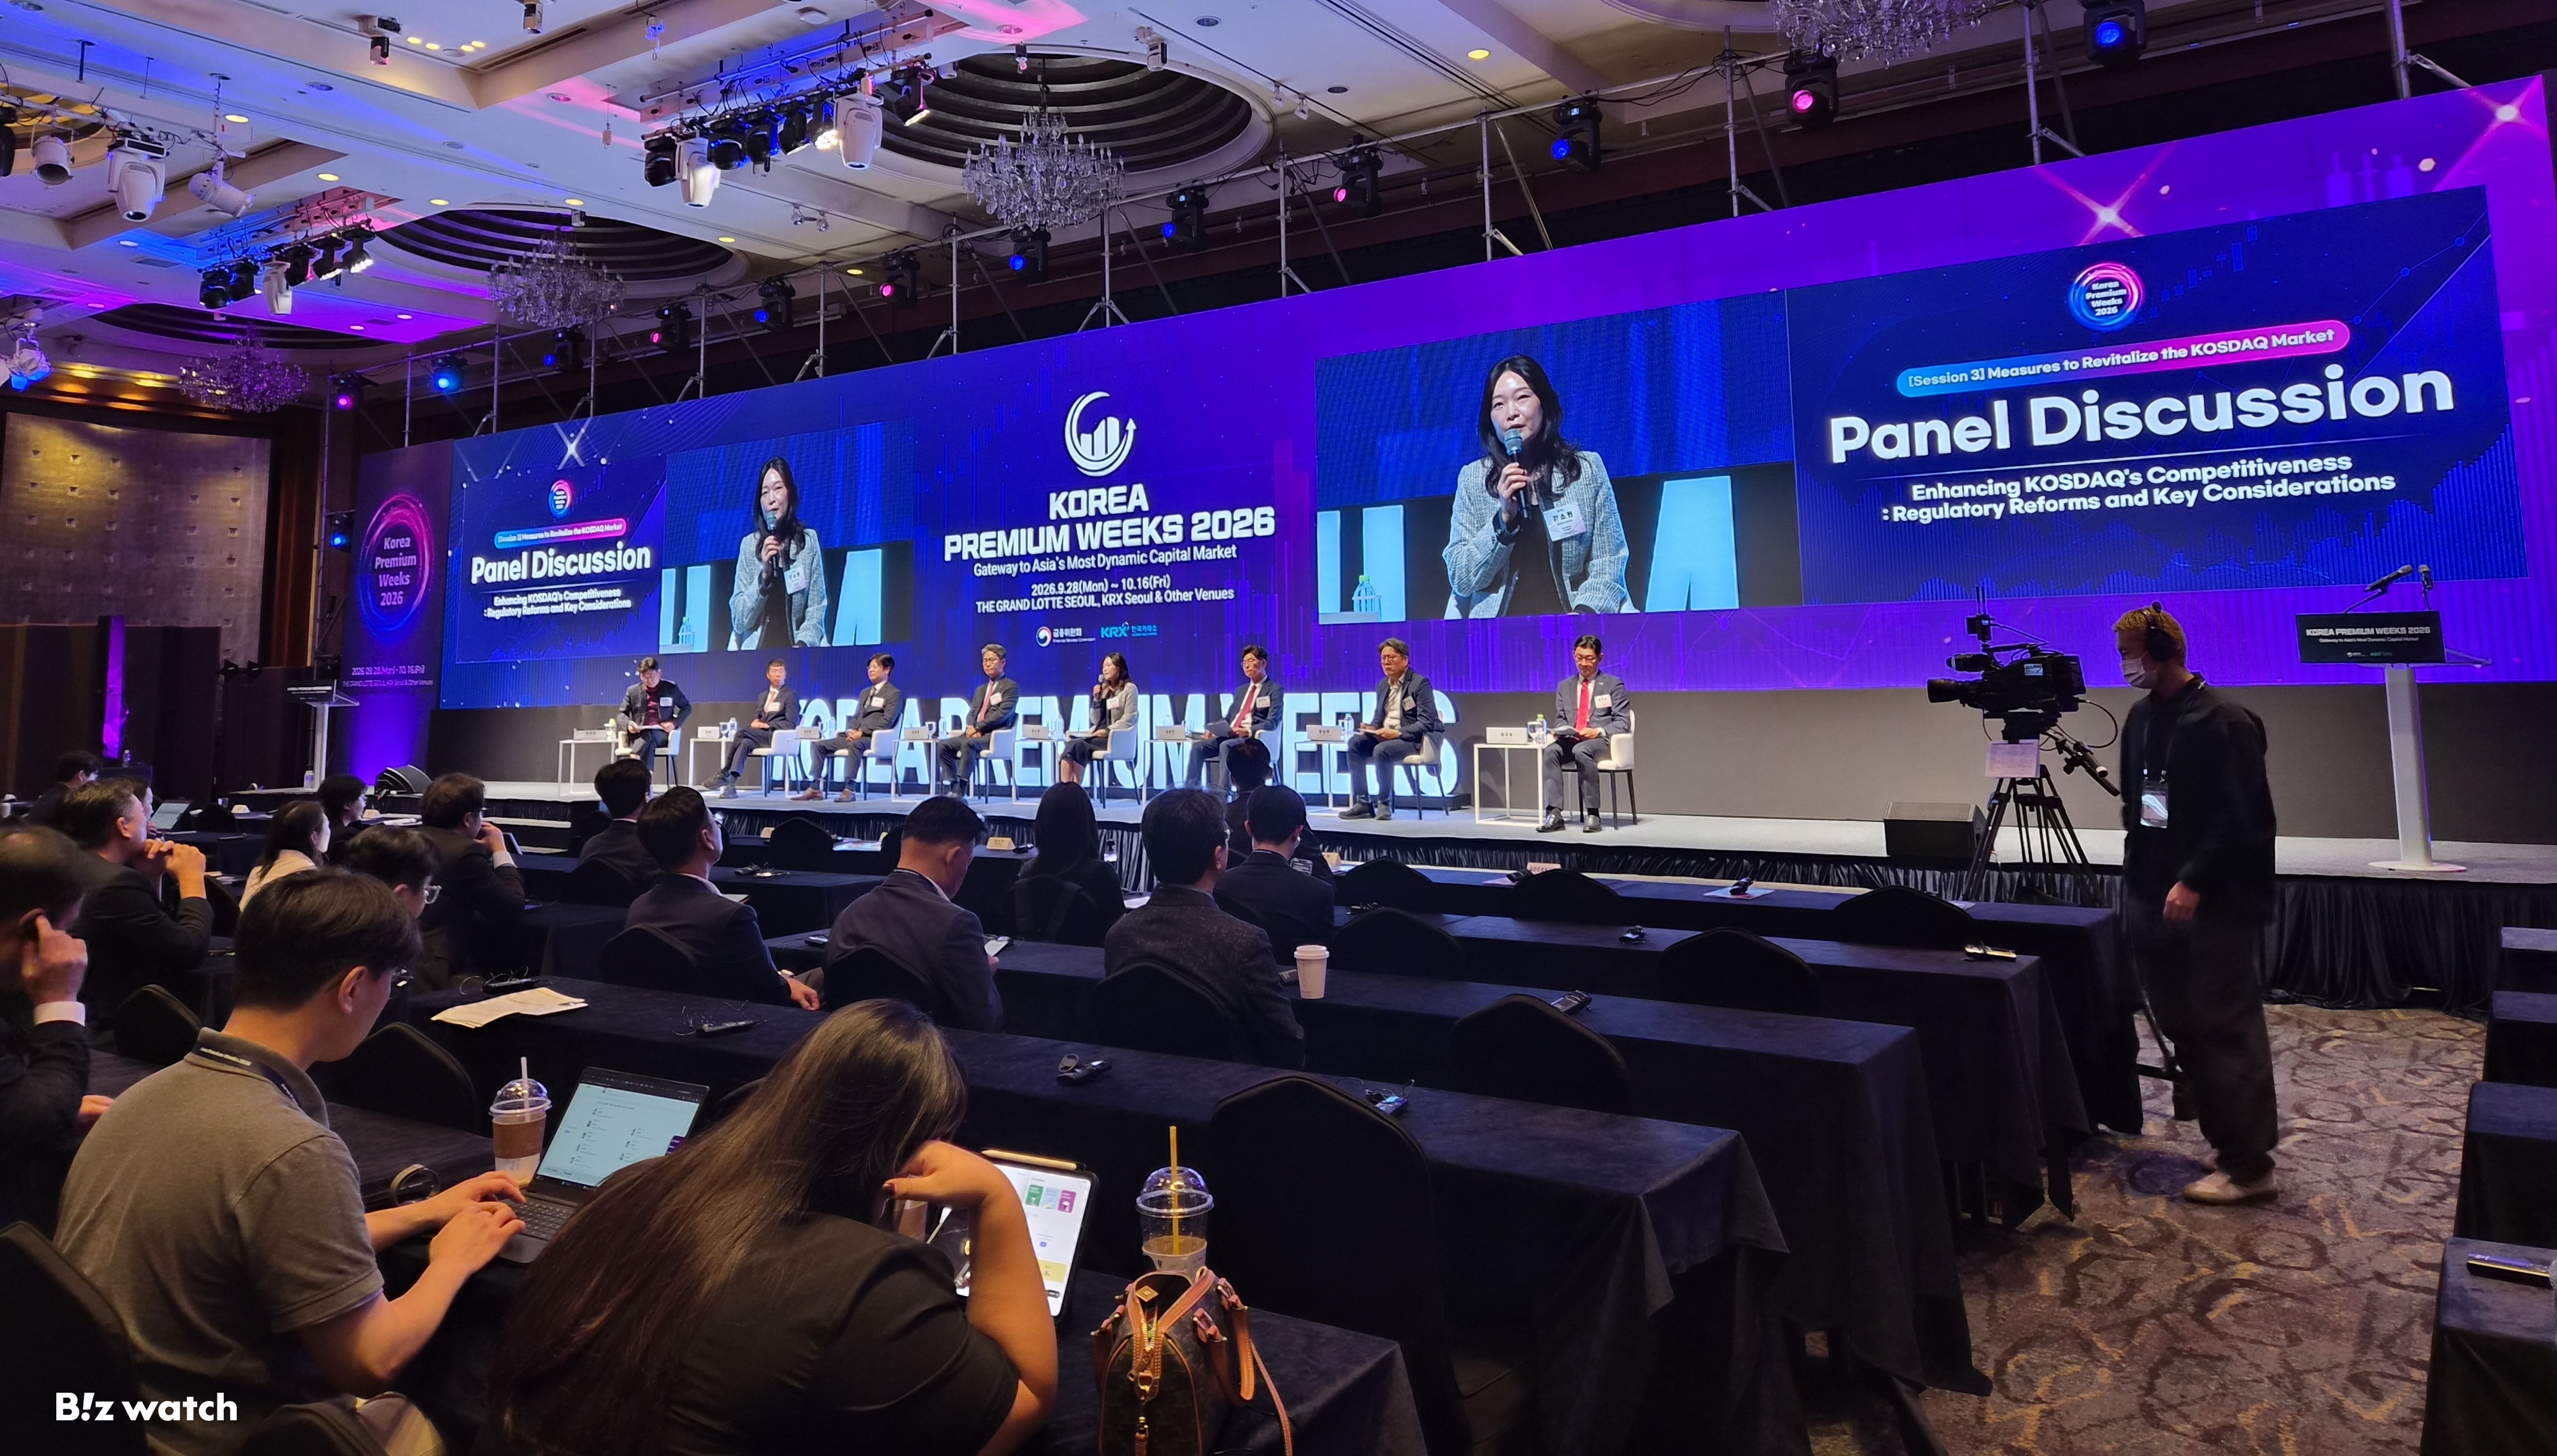
29일 더그랜드롯데 서울에서 개최된 '코리아 프리미엄 윅스 2026' 코스닥시장 경쟁력 강화방안 세미나에서 참석자들은 코스닥 시장 문제 해결의 열쇠를 기관의 장기 투자자금이 쥐고 있다고 입을 모았다.
김광옥 한국투자증권 부사장(IB그룹장)은 "기업이 시장을 선택하는 것은 자신의 가치를 제대로 인정받고, 좋은 자금을 모을 수 있다는 것이 전제되어야 한다"며 "코스피가 주목받으면서 한정된 자원이 한쪽으로 쏠리는 공백이 생겼는데, 그 부분을 어떻게 잘 돌릴 수 있을까 하는 것이 과제"라고 지적했다.
김 부사장은 "코스닥은 현재 장기적이고 지속적인 투자의 주체가 부족하고, 그 투자 주체가 끌고 갈 수 있는 상품도 부재하다"며 "수급관계상 정보가 부족하다는 말을 많이 하는데, 기업을 접할 기회가 적다보니 기업들이 IR을 충분히 할 수 있도록 시간과 공간적인 체계를 정부가 잡아줄 필요가 있다"고 제안했다.
황승택 하나증권 리서치센터장도 연기금의 투자확대와 이를 위한 상품개발의 필요성을 언급했다. 황 센터장은 "연기금이 코스닥 투자비중을 1% 늘리면 13조원 정도의 수급개선이 된다는 계산이 나온다"며 "결국 코스닥에 기관자금을 유도해야 하는데, 좋지 않은 기업에 투자하라고 할수는 없으니 양호한 기업들을 중심으로 연기금이나 기관자금을 유치할 수 있도록 패시브나 상장지수펀드(ETF) 상품이 개발되면 수급개선이 이어지지 않을까 생각한다"고 말했다.
강소현 자본시장연구원 자본시장실장은 "연기금이 투자할 수 있는 기반을 마련하는 것이 필요한데, 패시브자금은 시가총액이 크거나 안정적인 기업에 투입될 수밖에 없다"며 "코스닥을 대표할 수 있는 기업들, 계속해서 성장할 수 있는 기업들을 액티브자금이 발굴할 수 있도록 액티브ETF가 액티브답게 거래될 수 있도록 해야한다"고 강조했다.
기업의 입장에선 코스닥시장에서 살아남기 위한 정책적 지원이 강조됐다. 김준만 코스닥협회 전무는 "기관만의 문제는 아니고, 좋은 기업이 코스닥에 남아서 계속 성장할 수 있도록 유인책이 필요하다"며 "대기업을 전제로 설계된 규제를 중소중견기업에도 동일하게 적용한다면 성장의 열매가 규제 대응에 사용될 수밖에 없다"고 말했다.
김 전무는 부실기업 퇴출방안에 대해서도 "퇴출의 속도만큼 중요한 것이 퇴출기준의 정교함"이라며 "(상폐기준인) 시총 300억원 미만 기업 중에서도 지속적인 흑자기업이 많고, 시총은 경영성과뿐아니라 시장수급과 투자심리 영향도 받기 때문에 매출과 영업실적, 기술개발성과나 성장성을 함께 보는 보완장치가 필요하다"고 지적했다.
코스닥시장을 역동성 있는 시장 자체로 그 역할을 재평가해야 한다는 지적도 나왔다. 강소현 실장은 "지금까지 IPO가 얼마나 되는가가 관심이었지만 지금부터는 상장 이후에 성장, 그리고 성장한 기업에 장기자금이 축적되는 것을 봐야 한다"며 "코스닥 시장 자체의 역할을 재정립할 필요가 있다"고 말했다.
강 실장은 "사실 지금까지 성공한 거래소만 봤기 때문에 잘 보이지 않았지만, 대부분의 (해외) 혁신성장 거래소들은 몰락하고 있고, 관심과 유동성이 떨어져 아주 기본적인 고민을 하고 있다"며 "그에 반해 코스닥은 1800개 기업이 어떻게 하면 다음 단계로 성장할까를 고민한다는 측면에서 행복한 고민일 수 있고, 그 다음 단계를 위해 전반적인 노력이 필요하다"고 강조했다.