





정부의 공공기관 통폐합에 따라 한국토지주택공사(LH)는 나뉠 예정이고, 한국철도공사(코레일)는 합쳐졌다. LH와 코레일은 모두 지난해 적자를 냈다. 다만 기관의 재무구조 개선 및 운영 효율성 제고를 위한 정부의 처방은 통합과 분리로 달랐다.
LH는 개발과 건설을 담당할 주택도시개발공사(가칭)와 주거복지 및 토지 비축을 맡을 주택도시자산공사(가칭)로 쪼개진다. 코레일은 에스알(SR)과 합해 KTX와 SRT의 운영체계를 하나로 한 데 이어 다수 자회사를 분야별로 통합한다. 그러나 대형 공공기관의 만성적인 적자 구조를 기관 및 기능의 통합·분리만으로는 개선하기 어려울 것이라는 지적이 나온다.
LH, 5년 뒤 부채 200조 는다는데
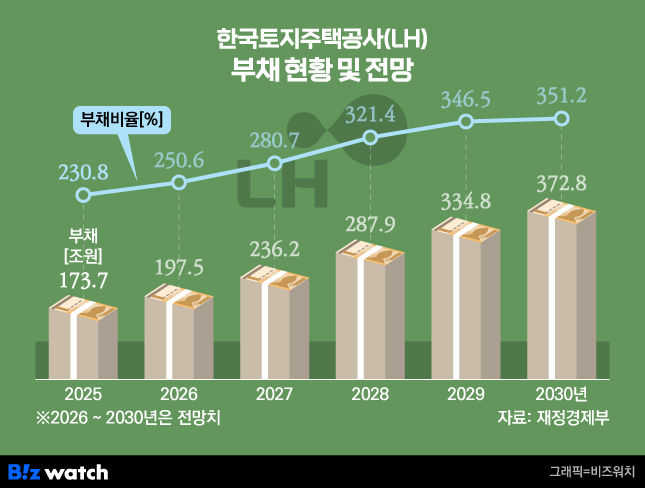
재정경제부가 최근 발표한 '2026~2030년 공공기관 중장기 재무관리계획 공운위 보고'를 보면 LH의 부채는 2030년에 372조8000억원에 달할 전망이다. 지난해 부채는 137조6567억원이었으나 5년 뒤에 2배 가까이 늘 것이라는 예상이다.
LH의 올해 부채 전망치도 197조5000억원에 달하며 부채비율은 250.6%로 예상된다. 지난해에 올해 부채비율 예상치를 226.0%로 제시했던 것과 대조적이다. 2030년에는 부채비율이 351.2%까지 치솟을 것으로 전망된다.
LH 경영진은 지난 6월 이사회에서 "향후 5년간 주택 물량이 늘고 신규 지구에 대한 투자 등으로 자산과 부채가 동시에 증가할 것"이라면서 "임대물량이 계속 늘면서 임대운영 손실 추세도 계속될 것"이라고 짚었다.
정부는 LH라는 하나의 기관에서 재무적 성과가 필요한 개발과 공공성을 강조한 주거복지를 동시에 수행하는 게 비효율적이라고 판단했다. 주택 공급 속도는 떨어지고 임대주택 운영 부담도 가중된다는 것이다. 이에 택지개발 및 주택건설 기능을 갖춘 개발공사와 주거복지·자산비축을 수행할 자산공사로 쪼개 재무 여건을 개선하기로 했다.
다만 기능 분리를 통한 기관 쪼개기만으로는 재무 여건 개선이라는 목표를 달성하기 어렵다는 지적이 나온다. 개발이익 일부를 주택도시기금 내 별도 계정에 적립한 뒤 자산공사에 출연하겠다는 게 개혁안의 주요 내용이다. 그러나 지금과 같은 교차보전 구조와 비교했을 때 기금을 거치는 것 외에 큰 차이가 없다.
특히 정부는 LH가 직접 택지를 개발하게 하고 공공임대 물량도 늘리려는 기조다. 개발할 땅은 줄어드는데 택지 개발에 따른 분양 이익을 온전히 거두기까지도 적지 않은 시간이 걸린다.
기관을 쪼개 자산과 부채를 나누더라도 정부의 추가적인 재정 지원 없이는 실질적인 부채 규모를 줄이기 어렵다. 택지 매각을 통한 교차 보전 구조가 이미 한계라는 평가가 나온다. LH는 2009년 통합 출범 후 16년 만인 지난해에 첫 적자를 냈다. 지난해 LH의 영업손실은 6413억원이다. 영업활동으로 인한 현금흐름은 -9622억원이다.
LH에 따르면 지난해 공공주택 지구의 토지·주택 매출 감소로 공공주택사업 매출이 전년 대비 3조1976억원이 준 5조4138억원이다. 지난해 당기순이익도 1조4641억원으로 전년 대비 3631억원이 줄었다. 개발공사의 향후 수익성을 장담할 수 없다.
추후 국토부가 구체적으로 발표할 LH 개혁방안에서는 재무구조 개편 방안이 더 상세하게 담길 필요가 있다는 지적이 나온다. LH 내부에서는 주거 복지의 영역을 차라리 보건복지부에 맡겨 재정 짇원을 받는 게 낫지 않냐는 말까지 나온다. LH 관계자는 "개발할 땅이 많지 않은데 (기관을 나눈 뒤) 교차보전 규모가 지금 수준으로 지속된다면 새 기관이 주거 복지를 잘 감당할 수 있을 것인지 걱정되는 게 사실"이라고 말했다.
코레일·SR 하나로 묶었지만…관건은 운임
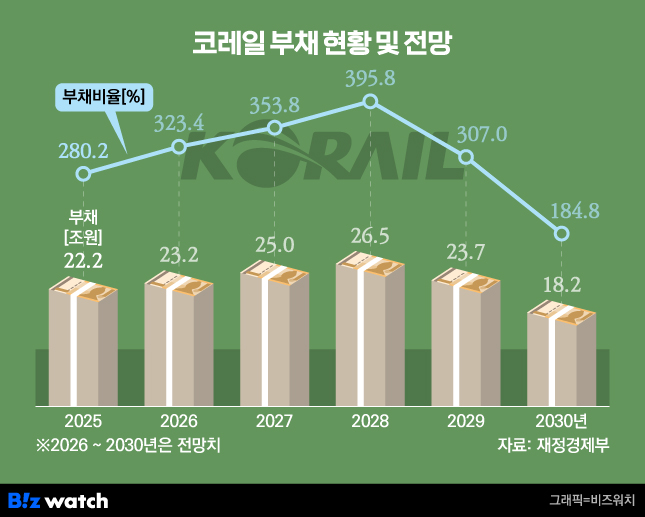
SRT를 운영하던 SR과 통합한 코레일도 재무 부담이 커졌다. 그간 이원화해 운영하던 고속철도 서비스를 한데 모아 효율성을 키운다는 게 정부 계획이나 코레일의 부채비율은 2028년까지 계속해서 오를 전망이다.
코레일은 SR과 통합 첫해인 올해 말 부채비율이 323.4%, 내년 말에는 353.8%에 이를 것으로 내다봤다. 지난해 말 부채비율은 280.2%다. 통합 이전 코레일의 재무관리 계획에 따른 부채비율 전망치와는 크게 다른 숫자다.
코레일은 지난해 중장기 재무관리계획 보고에서 2026년 말 부채비율이 282.3%, 1년 뒤에는 254.2%로 낮아질 것으로 예상했다. 2028년 말과 2029년 말에도 각각 부채비율이 200.8%, 138.9%가 될 것으로 전망했으나 올해는 해당연도 말의 부채비율 전망치를 각각 265.4%, 238.4%로 더 높게 제시했다.
코레일의 재무 부담이 커질 것으로 예상되는 이유는 SR 통합에 따른 수익성 제고 효과가 당장은 미미할 것이라는 데 있다. 2016년 이후 매년 적자를 내고 있는 코레일은 지난해에도 3524억원의 영업손실이 발생했다. 알짜 노선을 운영하며 흑자를 이어오던 SR도 지난해에 비용 증가로 124억원의 적자를 기록했다.
코레일은 지난해 중장기 재무관리 계획에서는 2027년을 흑자전환 시점으로 예상했으나 최근 2029년으로 조정했다. 다만 SR 통합 문제 외에도 여러 요인이 있어 흑자전환 예상 시기를 조정했다는 게 코레일의 설명이다. 코레일 관계자는 "흑자전환 시기를 조정한 것은 비용과 수익 전망, 투자 계획 등 여러 재무 여건을 종합적으로 반영한 결과"라고 설명했다.
특히 코레일은 3년간 기존 KTX 노선의 고속철도 운임은 기존 SRT 운임과 동일한 수준이 되게 10% 인하하기로 했다. 운임 조정 없이는 코레일이 재무 부담을 덜기 쉽지 않을 것이라는 게 시각이 안팎에서 나온다.
김태승 코레일 사장은 지난 5월 취임 후 첫 기자간담회에서 "지난 15년간 요금이 한 번도 오르지 않아 재무적 압박이 크다"면서 "이대로 가면 열차는 가지만 돈을 벌지 못해 위기에 닥칠지 모르겠다"고 강조했다. 한국기업평가는 지난달 "운임 인상은 제한적인 가운데, 원가를 밑도는 운임 구조와 전기료·인건비 등 비용 부담이 이어지면 손순실 구조가 계속되고 있다"고 짚었다.