





다주택 가구는 집값 상승으로 자산은 늘었지만 빚을 갚는 데 쓰는 돈도 만만치 않은 것으로 나타났다. 저소득 다주택 가구는 실제 쓸 수 있는 소득의 70% 이상을 원리금 상환에 썼고 3주택 이상 차주의 연체율은 1주택자의 두 배를 웃돌았다. 무주택 가구는 대출 상환 부담은 상대적으로 덜했지만 수도권 전월세와 이자 비용 상승으로 주거비 압박이 커졌다.
24일 한국은행이 국회에 제출하는 2026년 상반기 금융안정보고서에 따르면 다주택 가구의 순자산은 평균 10억700만원으로 무주택 가구(1억4500만원)의 7배 수준이었다. 보유한 부동산 가치가 부채보다 더 크게 늘어난 영향이다.
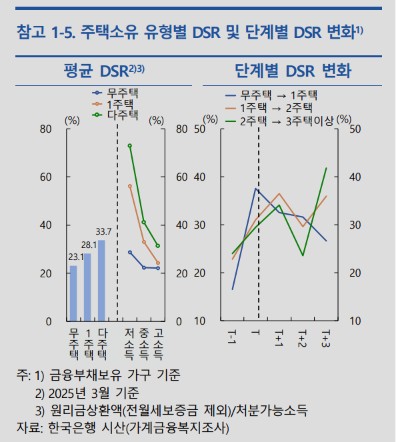
다만 자산 규모가 크다고 빚 갚을 여력까지 충분한 건 아니었다. 다주택 가구의 자산 대비 부채비율(DTA)은 35.2%로 무주택 가구(50.4%)보다 낮았지만 소득에서 원리금 상환이 차지하는 비중을 보여주는 소득대비원리금상환비율(DSR)은 33.7%로 무주택 가구(23.1%)와 1주택 가구(28.1%)보다 높았다. 집을 여러 채 보유한 가구일수록 소득에서 원리금 상환에 나가는 몫도 큰 셈이다.
특히 저소득 다주택 가구의 DSR은 72.9%로 고소득 다주택 가구(31.4%)의 두 배를 넘었고 관리 수준(40%)도 크게 웃돌았다.
3주택 이상 보유 차주의 연체는 더 두드러졌다. 올해 1분기 말 연체율은 1주택자 0.52%, 2주택자 0.70%였지만 3주택 이상 차주는 1.35%로 1주택자의 두 배를 넘었다. 이들이 보유한 주택의 67.3%는 수도권에 몰려 있었다.
무주택 가구는 빚 갚는 부담이 상대적으로 낮았지만 수도권에서는 전월세와 이자 비용이 빠르게 늘었다. 2024년 기준 수도권 임차가구의 소득 대비 임대료 비율은 18.4%로 도지역(12.7%)보다 높았다. 지난해 금융부채를 보유한 수도권 무주택 가구의 연간 평균 이자지급액도 321만원으로 비수도권(224만원)을 크게 웃돌았다.
한은은 주택 보유 형태별로 취약 지점이 달라 차주 특성에 맞춘 정책 대응이 필요하다고 제언했다. 무주택 가구는 대출 상환 부담은 낮은 편이지만 수도권 전월세 상승으로 주거비가 늘고 있어 주거취약계층을 중심으로 한 지원을 이어갈 필요가 있다는 것이다.
한은 관계자는 "실거주 목적의 1주택 가구는 재무구조와 채무상환능력이 비교적 양호해 상환능력 범위 내에서 대출 접근성을 유지할 필요가 있다"며 "다주택 가구는 시장금리와 주택가격 변동의 영향을 크게 받을 수 있어 선제적인 건전성 관리 강화와 질서 있는 주택 매도를 유도해 나갈 필요가 있다"고 말했다.