





은행들이 카드, 증권, 은행 업무를 하나의 앱에서 볼 수 있도록 하겠다며 내놓은 슈퍼앱이 기대 이하의 성적을 거두고 있다. 은행 앱에 머무는 시간은 3년째 그대로였고, 목표로 잡았던 '원앱' 토스와의 격차는 더 벌어졌다.
21일 모바일인덱스에 따르면 최근 3년간 4대 은행(KB국민·신한·하나·우리) 대표 앱의 1인당 월평균 사용시간은 19.4분에서 18.4분으로 1분 줄었다. 같은 기간 토스는 44분, 카카오뱅크는 10분 늘어났다.
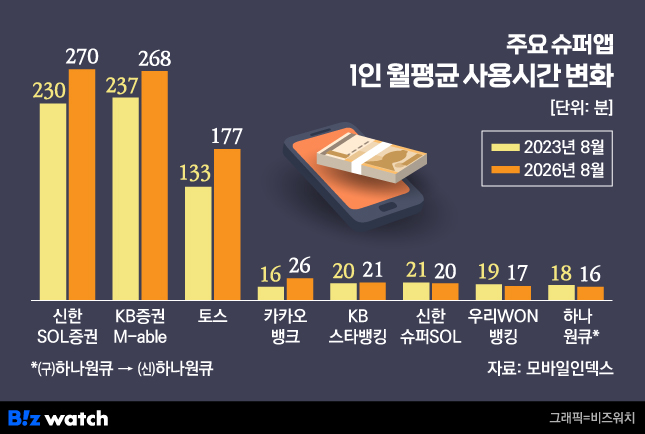
은행별로는 KB스타뱅킹만 20.3분에서 20.8분으로 소폭 늘었고, 신한 슈퍼SOL과 하나원큐, 우리WON뱅킹 모두 1~2분 감소했다. 반면 증권 앱은 늘었다. KB증권과 신한투자증권 앱은 각각 31분, 40분 증가해 은행 앱과의 체류시간 차이가 10배를 넘는다.
격차는 벌어지고 커진건 계열사 앱만
이용자 수 격차도 커졌다. 토스의 월간활성이용자(MAU)는 3년간 1802만명에서 2263만명으로 461만명(25.6%) 늘었다. 같은 기간 4대 은행 앱은 KB가 1312만명에서 1475만명으로 163만명(12.4%) 늘었고, 신한과 우리는 각각 198만명(20.4%), 98만명(12.9%) 증가했다. 하나는 신·구 앱을 합쳐 124만명(19.7%) 늘었다.
토스는 은행들이 슈퍼앱을 꺼내든 이유 중 하나로 꼽힌다. 2022년 토스 MAU가 1400만명을 넘기며 은행권을 앞서자 각 금융지주들은 계열사 서비스를 한 앱에 모아 락인 효과를 내기 위해 앞다퉈 슈퍼앱 경쟁에 나섰다.
하지만 최근 3년간 토스와의 격차는 오히려 벌어졌다. 토스와 KB의 격차는 490만명에서 788만명으로, 신한은 832만명에서 1095만명으로 커졌다.
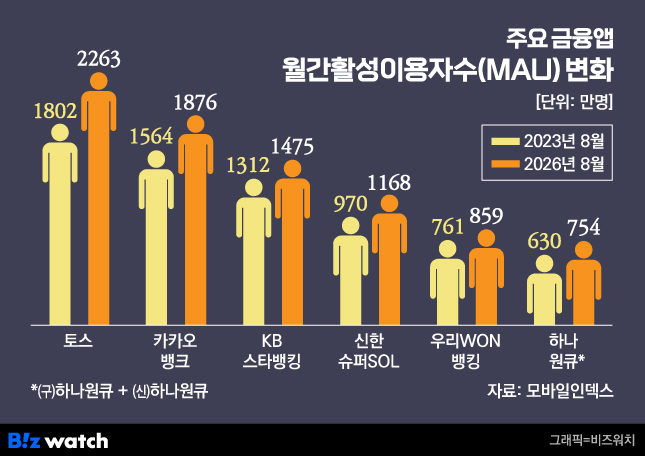
슈퍼앱의 지향점이 결국 앱 하나로 통합하는 것인데 그렇다고 해서 계열사 앱 이용자가 줄어들지도 않았다. 4대 금융 계열사 앱 모두 3년간 이용자가 늘어났다.
KB Pay는 같은 기간 776만명에서 952만명으로 22.7% 늘었고, 신한 SOL증권과 우리WON카드도 각각 21.5%, 11.5% 증가했다. 하나증권 원큐프로, 신한 SOL페이, KB증권 마블도 이용자가 불어났다. 증권 앱의 경우 최근 증시 활황으로 이용자가 늘어난 영향도 있었다.
슈퍼앱이 계열사 이용자를 흡수하는 흐름은 나타나지 않은 것으로 풀이된다. 계열사 앱이 유지되는 데는 각 업권의 칸막이가 분명한 점도 영향을 미치고 있다. 은행과 증권, 카드는 법인이 다르고 서비스 제공 책임도 각 사에 있어 은행 앱 안에서 계열사 업무를 완결하는 데 한계가 있다.
실제 하나원큐에서 주식 메뉴를 누르면 새 앱이 열리는 대신 하나원큐 안에 하나증권의 웹트레이딩(WTS) 화면이 뜨고, '하나은행은 하나증권 서비스 페이지에 연결하는 역할만 하며 서비스의 제공과 책임은 하나증권에 있다'는 안내가 나온다.

슈퍼앱 한계…타 업권 유입 효과는 긍정적
슈퍼앱 내에서 증권과 카드 업무가 가능하지만 이용자들이 계열사 앱을 그대로 사용하는 것은, 사실상 은행들이 처음 내세웠던 원앱 전략이 작동하지 않았다는 의미로 해석된다. 슈퍼앱에서 주식 계좌를 열고 매매가 가능하지만, 익숙함이나 편의성 면에서 떨어질 수밖에 없다.
증권 앱의 체류시간이 월등히 길었다. 기존에 사용하던 모바일트레이딩시스템(MTS)을 버리고 슈퍼앱 내 주식매매를 이용하려는 사용자가 많지 않다는 것이다.
한 금융지주 관계자는 "이제는 휴대폰에 앱이 많은 것에 거부감을 느끼는 시대는 지났다"며 "슈퍼앱이 의미를 가질 정도로 새로운 것이나 혁신적인 시도도 부족한 것이 사실"이라고 전했다.
처음부터 은행이나 증권 전용 앱 없이 출발한 토스와 달리 계열사 앱이 있는 상태에서 위에 슈퍼앱을 얹은 구조인 점도 약점으로 꼽힌다.
다만 은행 고객을 계열사로 흘려보내는 효과는 있다는 것이 업계 설명이다. 처음 내세웠던 '하나의 앱'은 아니지만 새 고객을 만나는 통로로는 작동하고 있다는 것이다.
증권업계 관계자는 "주식을 안 하던 은행 고객이 별도 영업 없이 은행 앱을 통해 넘어오는 흐름도 있다"며 "수가 많지 않더라도 이렇게 유입된 고객은 거래 규모가 크고 이탈이 적다"고 말했다.