





미국 기준금리 인상으로 국내 시장금리도 다시 들썩일 가능성이 커졌습니다. 대출자 입장에선 이자 지출이 커질 수 있어 반갑지 않은 소식입니다.
그렇다고 대출금리가 오르는 걸 지켜만 볼 필요는 없습니다. 취업이나 승진, 소득 증가, 신용점수 상승 등으로 신용상태가 좋아졌다면 은행에 금리를 내려달라고 요구할 수 있거든요. 바로 '금리인하요구권'입니다.
금융당국도 금리 상승에 따른 이자 부담을 줄일 방안 중 하나로 금리인하요구권을 다시 꺼내 들었습니다. 이세훈 금융감독원 수석부원장은 지난 17일 '금융소비자보호 성과 대국민 보고대회' 사전브리핑에서 "금리 상승 속도가 가파르다"며 "채무조정이나 금리인하요구권 활성화, 고정금리 대출 확대 등을 고민하고 있다"고 말했어요.
금리인하요구권은 이용 방법이 복잡하지 않습니다. 영업점을 찾지 않아도 모바일·인터넷뱅킹을 통해 권리를 행사할 수 있습니다. 직접 한 은행 앱에서 확인해보니 사유는 '소득·재산 증가', '신용도 상승', '기타'로 나뉘더라고요. 소득·재산 증가를 고르면 국민건강보험공단에서 소득·재직 관련 자료를 불러와 심사받을 수도 있습니다.
급여명세서나 소득금액증명원 등 신용상태 개선을 증명할 자료가 필요할 수 있습니다. 금융사가 직접 확인할 수 있는 내용은 별도 제출 없이 심사하기도 합니다. 준비할 것은 은행마다 다르니 확인이 필요합니다. 결과는 10영업일 안에 나온대요.
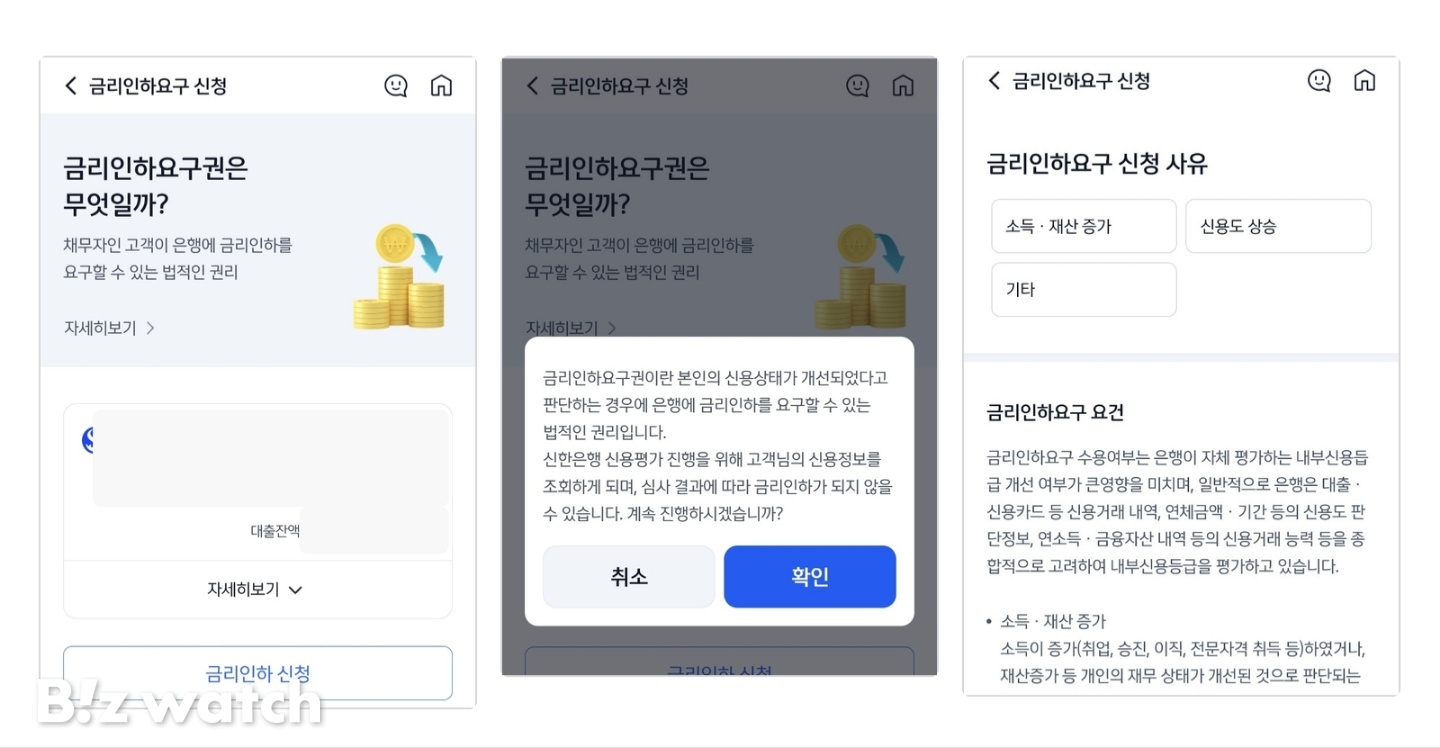
신청한다고 금리가 무조건 내려가는 건 아닙니다. 금융사는 차주의 신용상태가 정말 개선됐는지, 그 변화가 금리 조정에 영향을 줄 정도인지 봅니다. 정책자금대출이나 예·적금담보대출처럼 개인 신용도와 무관하게 금리가 정해지는 상품은 대상에서 빠질 수 있어요.
올해 2월부터는 마이데이터 자동 신청도 됩니다. 한 번 동의하면 마이데이터 사업자가 정기적으로 금리인하요구권을 대신 행사해주고 신용점수가 크게 오르면 수시 신청도 가능하대요.
은행연합회에 따르면 올해 상반기 금리인하요구권 신청은 267만9000건. 이 중 51만2000건(19.1%)이 받아들여졌는데요. 5건 중 1건꼴이네요. "생각보다 적네?" 싶을 수 있는데요. 마이데이터 자동 신청으로 지난해 하반기보다 116만6000건(77%)이나 신청 건이 늘어난 영향도 있습니다. 금리 인하로 줄어든 이자는 734억3000만원, 가계대출에서만 402억9000만원입니다.
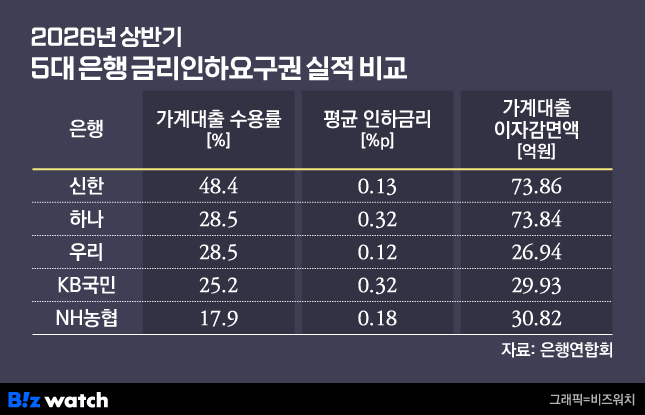
은행별로는 어떤지 알아볼까요? 가계대출 기준 신한은행이 48.4%로 가장 높았고 하나·우리은행 28.5%, KB국민은행 25.2%, NH농협은행 17.9% 순이었습니다. 다만 실제 금리 인하폭은 KB국민·하나은행이 평균 0.32%p로 가장 컸고요. 신한은행은 0.13%p, 우리은행은 0.12%p였습니다. 수용률이 높다고 금리를 더 많이 깎아주는 건 아닌셈이죠.
계산 편의상 금리 인하폭을 0.3%p로 잡아보겠습니다. 주택담보대출 4억원을 30년 만기, 원리금균등상환 방식으로 연 5%에 빌렸다면 월 원리금 상환액은 약 214만7000원에서 207만5000원으로 줄어듭니다. 한 달에 약 7만2000원, 1년이면 약 87만원을 아끼는 셈입니다. 웬만한 자동차보험료 1년치에 맞먹는 돈이죠.
앞으로 금리인하요구권을 찾는 사람이 점점 늘어날 것으로 보입니다. 금리가 내려갈 때는 대환대출로 더 싼 상품을 찾으면 되지만 금리인상기에는 새 대출금리도 같이 오르는 경우가 많아 갈아타기만으로 이자를 줄이기 어려워질 수 있습니다. 주담대 금리 상단도 8%를 바라보는 시점이잖아요. 금리를 조금이라도 낮출 방법을 챙겨볼 때입니다.