





지난해 9월 1000만원을 KB국민은행 1년 정기예금에 넣었다면 이자 25만원(세전 기준)을 받는다. 지금 같은 돈을 넣으면 1년후 35만원을 받을 수 있다.
기준금리가 잇따라 오르고 시중금리가 상승하면서 시중은행들도 정기예금 금리를 올리고 있다. 이미 일부 지방은행과 시중은행에선 특판 예금을 통해 4%에 가까운 정기예금을 선보이고 있다. 2금융권인 저축은행에선 이미 '4%대 예금'이 눈에 띈다.
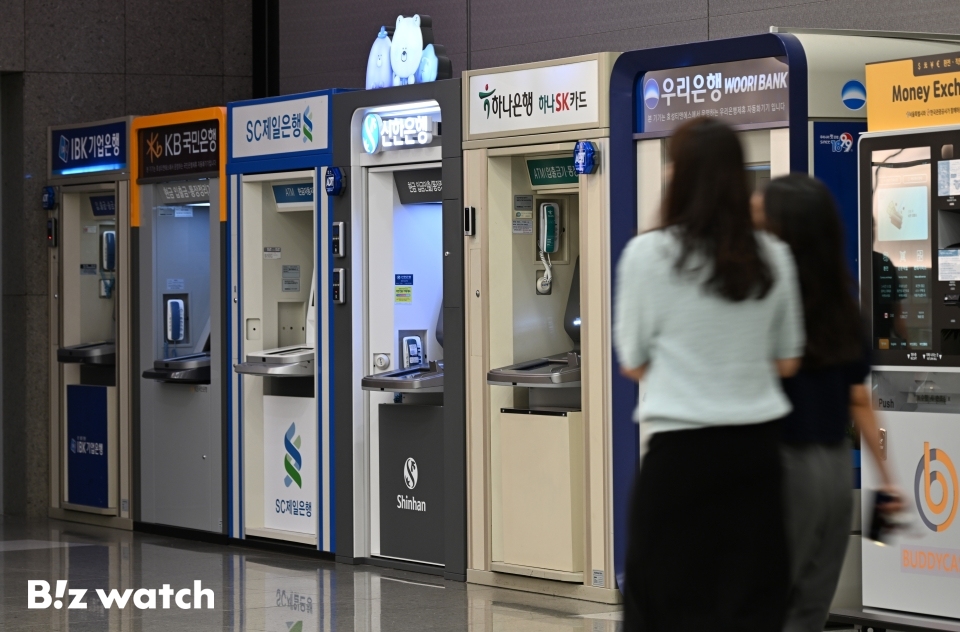
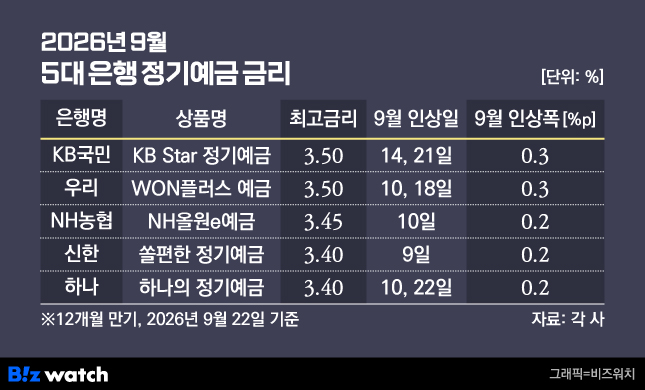
23일 금융권에 따르면 KB국민·신한·하나·우리·NH농협은행의 대표 정기예금(12개월) 최고금리는 연 3.40~3.50%다. 다섯 곳 평균은 3.45%로, 은행연합회 공시 기준 지난해 9월 신규 취급 1년 정기예금 평균금리(2.53%)보다 0.9%포인트(p) 높다.
KB국민은행은 14일 KB Star 정기예금 금리를 3.2%에서 3.4%로 올린 데 이어 21일 0.1%p 더 인상했다. 우리은행 WON플러스 예금도 10일 3.2%에서 3.4%로, 18일 3.5%로 두 차례 올렸다. 신한은행은 9일 쏠편한 정기예금을 3.2%에서 3.4%로, 하나은행은 10일 3.2%에서 3.3%로 올린 데 이어 22일 3.4%로 한 번 더 인상했고, NH농협은행은 같은 날 NH올원e예금 금리를 3.45%로 올렸다. 2주 새 은행별로 0.2~0.3%p씩 오른 셈이다.
한국은행이 7월과 8월 기준금리를 잇달아 올린 뒤 예금금리가 따라 오르면서 돈도 몰리고 있다. 5대 은행 정기예금 잔액은 6월 말 949조3998억원에서 7월 말 984조9399억원, 8월 말 1005조2319억원으로 두 달 새 56조원 가까이 늘었고, 이달 18일 1009조2842억원으로 4조원 더 불었다. 기준금리 인상 이후 석 달이 채 안 돼 60조원이 정기예금으로 들어온 것이다.
같은 1000만원이라도 어디에 넣느냐에 따라 이자는 8만원까지 갈린다. 저축은행중앙회 공시 기준 79개 저축은행의 1년 정기예금 평균금리는 3.74%로 5대 은행 평균보다 0.3%p 높다. 네이버페이 예·적금 비교 서비스를 보면 10여개 저축은행에서 판매하는 4%대 예금을 볼 수 있다.
인터넷은행은 카카오뱅크가 이날부터 1년 만기 금리를 3.7%로 올린다. 케이뱅크는 3.61%, 토스뱅크 3.6%다.
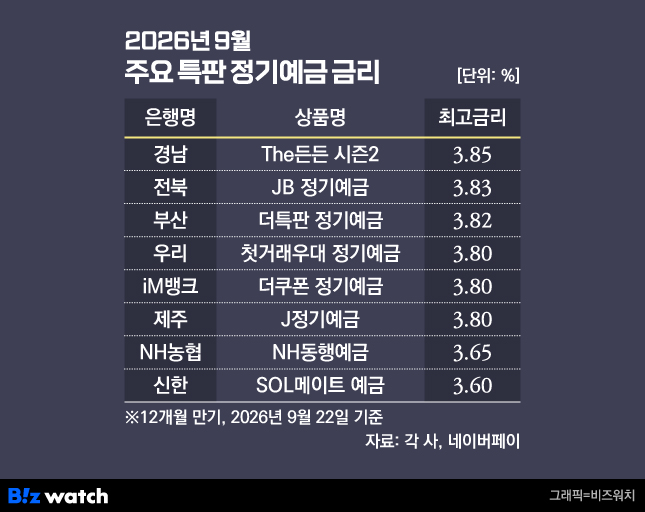
시중은행에서도 특판을 활용하면 3.8%대까지 받을 수 있다. 우리은행 '첫거래우대 정기예금'은 스마트폰 전용 상품으로 6~36개월, 100만~5000만원까지 1인 1계좌만 가입할 수 있다. 12개월 기본금리는 2.80%지만, 지난해 말 기준 우리은행 계좌가 없던 고객에게 1.0%p를 얹어 최고 3.80%를 준다. 직전 1년간 우리은행 예·적금이 없었거나(0.4%p) 오픈뱅킹에 가입해 만기까지 유지해도(0.4%p) 우대금리를 주지만 합산 상한은 1.0%p다. 판매 한도는 9조원이다.
NH농협은행은 다음 달 31일까지 'NH동행예금' 2차 판매에 들어갔다. 12개월 기본금리 3.35%에 우대 0.3%p를 더해 최고 3.65%로, 한도 1000억원이 선착순으로 소진되면 판매가 끝난다. 올원뱅크와 전국 영업점에서 가입할 수 있다.
지방은행 특판은 표면금리가 더 높다. 경남은행 'The든든예금 시즌2'가 3.85%, 전북은행 'JB 1·2·3 정기예금'이 3.83%, 부산은행 '더 특판 정기예금'이 3.82%, iM뱅크 '더쿠폰예금'과 제주은행 'J 정기예금'이 3.80%다. 다만 기본금리가 2.0~2.8%에 그쳐 최고금리와 1.0~1.8%p 벌어진다.
특판 상품은 첫 거래나 급여이체, 카드 사용 같은 조건을 채우지 못하면 일반 정기예금보다 이자가 적을 수 있다. 연금 수급자만 가입할 수 있는 상품도 있는 등 가입조건과 실제 받을 수 있는 금리를 따져봐야 한다.
예금금리가 더 오를 여지도 남았다. 증권가에선 한국은행이 연내 기준금리를 한 차례 이상 더 올릴 것이라는 전망이 우세하다. 은행 조달금리의 기준이 되는 은행채(AAA) 1년물 금리는 18일 4.035%로 한 달 새 0.28%p 뛰며 4%를 넘어섰다.