





중저신용자 공급이 핵심 과제인 인터넷전문은행보다 지방은행이 더 공격적으로 대출을 늘리면서 부실 우려가 커지고 있다는 분석이 나왔다. 올해 상반기 지방은행 중저신용자 대출 비중은 63.0%로 인터넷전문은행(35.6%)의 1.8배에 달했다. 500만원 미만 소액신용대출 연체율도 3%에 육박했다. 지역경기 부진 속 자산을 늘리기 위한 고위험 대출 확대가 건전성 부담으로 이어질 수 있다는 우려가 나온다.
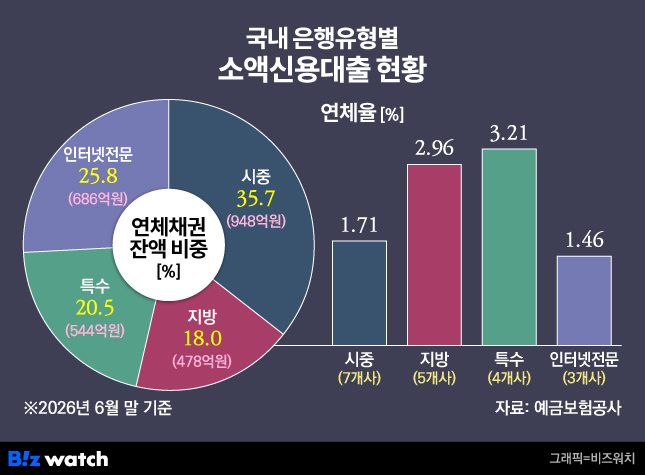
예금보험공사가 지난달 말 발간한 '국내은행의 최근 가계신용대출 건전성 악화 원인 및 시사점' 보고서에 따르면 올해 1~6월 부산·경남·광주·전북·제주은행 등 지방은행 5개사가 신규 취급한 가계신용대출은 약 3조2000억원이다. 이 가운데 2조원이 중저신용자에게 나가 신규취급 비중은 63.0%로 은행 유형 중 가장 높았다.
케이·카카오·토스뱅크 등 인터넷전문은행 3개사는 같은 기간 가계신용대출 5조6000억원 중 2조원을 중저신용자에게 공급했다. 신규취급 비중은 35.6%로 국내은행 평균(35.1%)과 비슷했다. 시중은행은 30.3%로 평균을 밑돌았고 특수은행은 산업은행이 가계신용대출을 취급하지 않는 영향으로 22.2%에 그쳤다.▷관련기사 : 카카오뱅크도 마통 한도 1억원으로 축소…인뱅 3사 신용대출 조인다(2026.06.16)
연체율도 오름세다. 6월 말 국내은행 19곳의 원화대출 연체율은 0.57%로 지난해 말보다 0.07%포인트(p) 올랐다. 가계신용대출 연체율은 0.72%로 대출 유형 중 가장 높았다.
보고서는 소액신용대출 확대와 중저신용자 대출 증가가 맞물린 결과로 봤다. 소액신용대출 잔액은 13조5000억원으로 지난해 말보다 3.0% 늘었다. 연체율은 1.96%로 가계신용대출(0.72%)의 2.7배였으며 글로벌 금융위기 이후 최고 수준이다.
지방은행은 더 취약했다. 소액신용대출 연체율은 2.96%로 인터넷은행(1.46%)의 두 배 수준이었다. 두 업권의 소액신용대출 비중은 비슷했지만 건전성에서는 차이가 컸다. 특수은행은 연체율이 3.21%로 가장 높았지만 소액신용대출 비중은 가장 낮았고 시중은행은 1.71%였다.
신용평가 역량 차이도 영향을 미친 것으로 분석됐다. 인터넷은행은 통신·유통·마이데이터 등 대안정보를 활용해 신용평가모형(CSS)을 고도화해왔다. 보고서는 이런 차이가 중저신용자와 소액대출을 적극 취급하면서도 인터넷은행의 연체율이 상대적으로 낮게 유지된 배경으로 봤다.
지방은행의 주 영업기반인 지역경기 부진도 부담이다. 지난해 동남권 지역내총생산(GRDP) 성장률은 3.1%에서 0.2%로 급락했고, 호남권은 -0.9%로 유일하게 역성장했다. 대경권도 0.0%에 그쳤다.
이진원 예보 은행리스크관리부 차장은 보고서에서 "(지방은행의 경우) 대출 취급 후에도 개인신용평가 적정성과 중저신용자 연체율을 집중 점검하는 등 선제적인 건전성 개선과 리스크 통제가 긴밀히 요구된다"고 제언했다.