





가상자산 2단계 입법인 디지털자산기본법 제정이 지연되고 있지만 국내 카드사들의 스테이블코인 관련 움직임은 빨라지고 있다. 주요 카드사들이 글로벌 스테이블코인 발행사와 결제·블록체인 기업 등과 손잡고 결제와 정산 기술 실증에 잇따라 나서면서다.
아직 제도적 기반이 마련되지 않은 만큼 당장 스테이블코인 결제 서비스를 상용화하기는 어렵다. 하지만 향후 관련 시장이 열릴 가능성에 대비해 기술과 인프라를 선제적으로 확보하려는 움직임으로 풀이된다.
카드사들, 글로벌 기업과 잇따라 협력
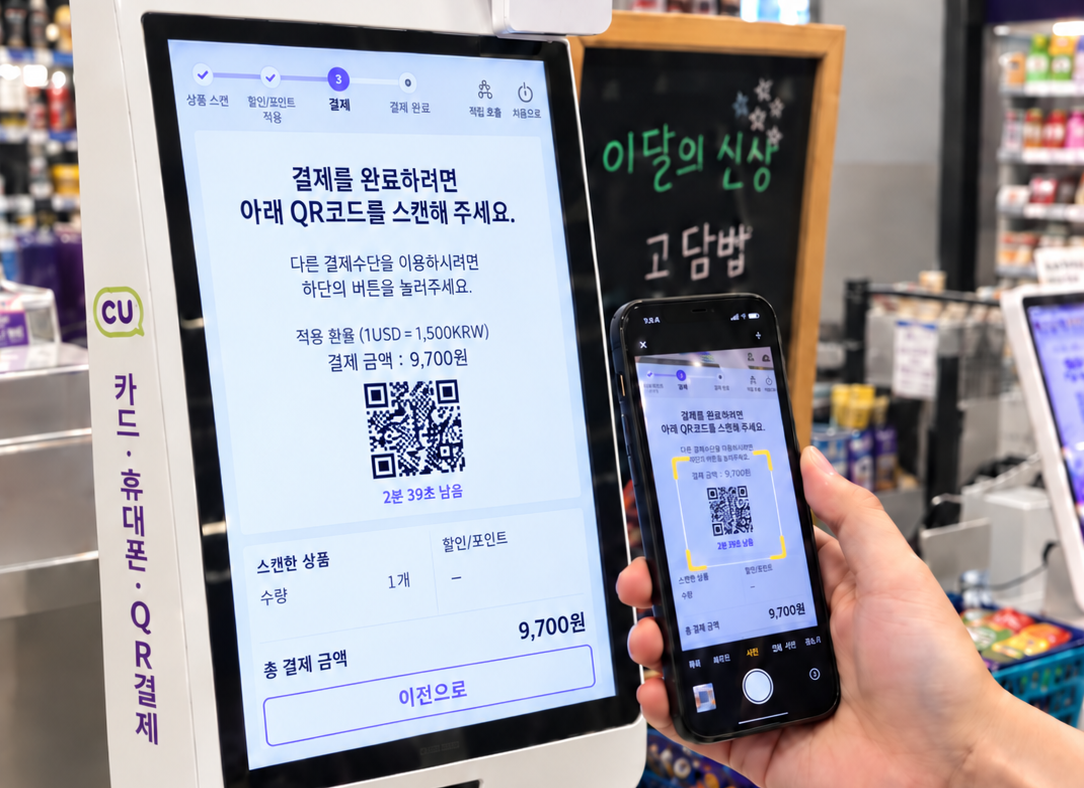
카드업계에 따르면 KB국민카드는 글로벌 디지털자산 결제 인프라 기업 문페이, 핀테크 기업 핑거와 손잡고 스테이블코인을 활용한 국내 가맹점 결제와 국경 간 지급결제 모델을 검토하고 있다. 앞서 편의점 CU, 안랩블록체인컴퍼니와는 기존 카드 승인망을 거치지 않는 QR 기반 온체인 결제를 실제 매장에서 구현했다.
하나카드는 글로벌 스테이블코인 발행사 테더, 하나은행과 달러 연계 결제·송금 밸류체인 구축에 나섰다. 지난해에는 USDC 발행사 서클과 업무협약을 맺었고 올해는 크립토닷컴과 방한 외국인을 대상으로 스테이블코인 결제 마케팅도 진행했다.
신한카드는 블록체인과 스테이블코인을 결합한 6개 핵심 기술의 개념검증을 마쳤다. 스테이블코인을 활용한 지갑 간 결제와 카드대금 납부부터 스테이블코인을 담보로 한 하이브리드 카드, 국경 간 송금·정산 등 결제 전반의 활용 가능성을 검증했다.
현대카드는 스테이블코인을 활용한 현대자동차 미국·멕시코 법인 간 자금 송금 기술검증(PoC)를 완료했으며, BC카드는 코인베이스·웨이브릿지와 함께 해외 디지털자산 지갑의 USDC를 국내 BC QR 가맹점에서 사용할 수 있는 결제 모델을 검증했다.
카드사별로 방식에는 차이가 있지만 소비자 결제뿐 아니라 기업 간 송금, 해외 결제와 정산 등으로 스테이블코인의 활용 범위를 넓히고 있다는 점은 공통적이다.
기존 사업 한계…카드망 우회 가능성도 변수
카드사들이 스테이블코인에 관심을 두는 배경에는 기존 카드 결제사업의 성장 한계가 자리하고 있다.
가맹점 수수료율 인하가 이어지는 가운데 네이버페이·카카오페이·토스 등 간편결제 사업자와의 경쟁까지 격화하면서 카드사가 기존 결제망에서 추가 수익을 확보하기가 쉽지 않은 상황이다.
여기에 스테이블코인을 활용하면 기존 카드사·국제브랜드사 등을 거치지 않고 블록체인 네트워크에서 결제와 정산을 처리하는 구조가 가능해진다. 카드사 입장에서는 기존 결제망을 대체할 새로운 결제 방식이 확산될 경우 카드사의 역할 자체가 줄어들 수 있다는 점도 고려해야 한다.
특히 해외 결제에서는 스테이블코인의 활용 가능성이 크다. 기존 국제 결제는 여러 중개기관을 거치면서 수수료와 환전 비용이 발생하고 정산에도 시간이 걸리지만, 스테이블코인을 활용하면 결제·정산 구조를 단순화할 여지가 있다.
글로벌 결제사도 경쟁…"제도화 후 준비하면 늦어"
글로벌 결제시장에서 스테이블코인 활용이 확대되는 점도 국내 카드사들의 선제적 대응을 뒷받침하고 있다.
페이팔은 자체 스테이블코인인 PYUSD를 기반으로 자사 결제·송금 생태계와의 연계를 확대하고 있다. 스트라이프는 자체 코인을 발행하기보다 기존 스테이블코인을 가맹점 결제에 활용할 수 있도록 결제 인프라를 제공하는 방식으로 시장을 넓히고 있다.
두 회사의 방식은 다르지만 공통점은 기존 카드망과 복잡한 국경 간 결제 구조를 스테이블코인 기반 결제·정산 인프라로 단순화하려 한다는 것이다.
국내 카드사들이 주목하는 지점도 여기에 있다. 스테이블코인 결제가 확산될 경우 소비자의 디지털자산 지갑과 국내 가맹점 사이를 연결하고 결제대금을 원화로 정산하는 새로운 역할을 확보해야 할 필요성이 커진다.
실제 KB국민카드와 BC카드가 디지털자산 지갑과 국내 가맹점 결제를 연결하는 실증에 나선 것도 이 같은 흐름과 맞닿아 있다. 기존 가맹점 네트워크를 활용해 스테이블코인 결제와 원화 정산을 연결하는 게 핵심이다.
이에 따라 카드사들의 현재 실증은 단순히 새로운 결제수단을 시험하는 것을 넘어 향후 스테이블코인 결제시장에서 카드사가 어떤 역할을 차지할지를 확인하는 과정으로 볼 수 있다. 법제화 이후 시장에 진입하려 하기보다 그 전에 결제·지갑 연계·환전·정산 등 관련 기술을 확보해 시장이 열렸을 때 바로 대응할 수 있도록 준비하는 셈이다.
카드업계 관계자는 "현재는 결제와 정산 등 기술을 검증하는 단계"라며 "향후 제도적 기반이 마련됐을 때 바로 사업으로 연결할 수 있도록 관련 인프라를 준비하는 차원"이라고 말했다.