





동아쏘시오그룹 계열사인 에스티팜의 올리고핵산 원료의약품 사업이 대형 수주와 상업화 물량 확대를 바탕으로 눈에 띄는 성장세를 이어가고 있다. 올리고핵산은 DNA나 RNA와 같은 핵산을 짧게 연결한 물질로, 특정 유전자의 발현을 조절하는 치료제 개발에 활용된다.
에스티팜은 올해 들어 800억~900억원대 공급계약을 세 차례 확보한 데 이어 임상 단계에서 공급해온 프로젝트의 상업화도 본격화되고 있다. 지난해 완공한 제2올리고동이 올해부터 매출에 기여하기 시작하면서 올해 생산 규모 확대에 따른 외형 성장과 수익성 개선이 기대된다.
올해만 2635억원 수주…상업화 물량 본격화
에스티팜은 올해 들어 총 3건의 대형 올리고핵산 원료의약품 공급계약을 체결했다. 지난 1월 825억원 규모 계약을 시작으로 3월 897억원 규모 계약을 확보했고, 지난 18일에는 미국 소재 바이오텍과 913억원 규모의 공급계약을 추가했다. 이번 계약은 올리고핵산 원료의약품 단일 계약 기준 역대 최대 규모다. 세 계약의 총 규모는 2635억원으로 지난해 연간 매출 3317억원의 약 80%에 해당한다.
최근 체결한 913억원 규모 계약은 기존 상업화 품목에서 발생한 추가 물량일 가능성이 있다는 분석이 나온다. 대신증권은 기존 공급 이력과 적응증 확대 등을 고려해 이번 계약을 기존 고객사의 상업화 품목에서 발생한 추가 수주로 추정했다. 계약기간은 올해 9월부터 내년 11월까지로, 물량은 올해보다 내년 실적에 더 많이 반영될 것으로 전망했다.
에스티팜은 저분자 신약 위탁개발생산(CDMO) 사업에서 쌓은 경험과 기술을 바탕으로 올리고핵산치료제 CDMO로 사업 영역을 확장해왔다. 2018년 올리고핵산치료제 원료의약품 전용 생산시설인 제1올리고동을 준공한 뒤 2019년부터 본격적인 생산에 들어갔으며, 이후 증설을 이어가며 생산능력을 확대했다. 지난해에는 제2올리고동을 완공해 임상 단계 물량부터 상업화 이후 대규모 생산까지 대응할 수 있는 기반을 마련했다.
올리고 원료 수요 늘면서 사업 비중 확대
올리고핵산 원료의약품 사업은 지난해 전체 매출에서 차지하는 비중은 71.6%에 달하는 등 현재 에스티팜의 주력 사업으로 자리 잡았다. 글로벌 시장에서 올리고핵산치료제의 적용 범위가 희귀질환에서 만성질환으로 확대되면서 관련 원료 수요가 늘어난 덕분이다.
에스티팜의 사업 구조도 임상 단계 프로젝트를 중심으로 원료를 공급하는 데서 상업화 제품의 생산 물량이 늘어나는 방향으로 바뀌고 있다. 임상 단계에서는 개발 일정과 임상 규모에 따라 필요한 원료 물량이 제한적이지만, 의약품이 허가된 이후에는 판매량에 따라 원료 공급이 반복적으로 이뤄질 수 있다.
실제 올해 2분기 올리고 사업부 매출은 796억원으로 전년 동기보다 83% 증가했다. 이 가운데 상업화 프로젝트 매출이 497억원으로 전체 올리고 매출의 62%를 차지했다. 6월 말 기준 올리고 수주잔고는 약 3억달러 규모이며, 이 중 약 80%가 상업화 프로젝트로 구성돼 있다. 개발 단계에서 확보한 프로젝트가 상업화 단계로 넘어가면서 상업화 제품의 생산 물량이 올리고 사업 매출에서 차지하는 비중도 높아지는 모습이다.
올리고 사업의 성장세는 전체 실적에서도 고스란히 나타나고 있다. 에스티팜의 올 상반기 누적 매출은 1754억원, 영업이익은 298억원으로 각각 전년 동기 대비 45.4%, 114% 늘었다.
늘어나는 상업화 물량에 대응하기 위한 생산 기반도 확대됐다. 에스티팜은 지난해 9월부터 제2올리고동 가동을 시작했으며, 중소 규모 생산라인에 더해 대규모 생산라인을 구축해 임상 단계와 상업화 단계의 다양한 생산 수요에 대응하고 있다. 회사는 제2올리고동 가동에 이어 2028년까지 생산라인을 단계적으로 추가할 계획이다.
대형 생산설비는 감가상각비와 인건비 등 일정 수준의 고정비가 발생하는 만큼 생산량과 가동률이 높아질수록 제품 단위당 부담이 낮아질 수 있어 수익성 개선에도 긍정적인 영향을 줄 것으로 보인다.
대형 수주 실적 반영…매출·수익성 성장 기대
올해 확보한 대형 수주는 내년까지 이어지는 매출 기반으로도 작용할 전망이다. 1월 체결한 825억원 규모 계약은 올해 12월까지 공급이 이어지며, 3월 897억원 규모 계약과 지난 18일 체결한 913억원 규모 계약은 각각 2027년 11월까지 공급기간이 설정돼 있다. 올해 세 차례에 걸쳐 확보한 2635억원 규모의 대형 수주가 올해 하반기부터 내년까지 순차적으로 공급되는 구조다.
올해 대형 수주와 상업화 물량 확대가 이어지면서 내년까지 실적 성장세가 지속될 것이라는 전망도 나온다. 대신증권은 에스티팜의 매출액이 지난해 3317억원에서 올해 4110억원으로 23.9% 증가한 뒤 내년에는 5210억원으로 올해보다 26.8% 늘어날 것으로 전망했다.
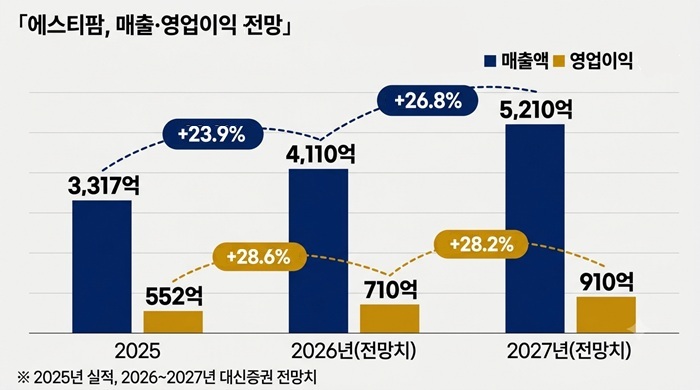
영업이익은 지난해 552억원에서 올해 710억원으로 28.6% 증가하고, 내년에는 910억원으로 올해보다 28.2% 추가 성장할 것으로 예상했다. 올해 체결한 대규모 계약의 상당 부분이 내년 실적에 반영될 것으로 예상하면서, 기존 상업화 품목의 적응증 확대에 따른 공급 물량 증가도 올리고 CDMO 사업의 성장세를 뒷받침할 것이라는 분석이다.
에스티팜 관계자는 "올해 대형 수주가 지속되고 있는 가운데 기존 수주 물량도 임상 단계를 지속적으로 거치면서 매출로 이어지고 있다"며 "특히 상업화 제품은 임상 단계 물량과 비교해 생산 규모가 크고 지속적인 공급이 이뤄지는 만큼 향후 실적 성장에 중요한 역할을 할 것으로 기대한다"고 말했다.
이어 "제2올리고동의 대형 생산라인이 본격적으로 가동되면 증가하는 상업화 물량에 대응할 수 있는 생산능력을 확보하는 동시에 생산 효율성도 높아질 것"이라며 "생산량 증가에 따른 고정비 부담 완화 등 수익성 측면에서도 점진적인 개선 효과를 기대하고 있다"고 설명했다.