





7월을 하루 앞두면서 내달 초부터 본격화될 2분기 실적 시즌으로 시장 시선이 모아지고 있다. 저금리와 저유가 덕분에 일부 업종의 경우 지난 1분기 깜짝 실적을 맛봤고 2분기에 대한 기대도 비교적 높았다.
그러나 환율과 중동호흡기증후군(메르스) 복병까지 등장하며 내수와 수출 모두를 위협하고 있고 자연스럽게 실적 전망치 하향 우려도 커지고 있다. 전문가들은 예상 외의 변수들까지 감안하면 눈높이를 낮출 필요가 있다고 조언한다.
◇ 이익 증가세는 지속
 |
지난해 말부터 국내 증시의 어닝 시즌 분위기는 나쁘지 않았다. 기업 이익은 지난 3분기에 저점을 확인한 것으로 분석됐고 4분기부터 상승 추세에 진입한 것으로 평가받았다. 특히 지난 1분기는 실적 전망치를 상회하며 기업들의 어닝 서프라이즈 소식도 잇따랐다.
2분기 역시 이익 증가세가 이어졌을 전망이다. LIG증권은 코스피200의 2분기 영업이익 전망치를 33조2000억원으로 제시하며 전년대비 24.1% 증가세를 전망했다.
키움증권은 코스피 시장의 경우 영업이익 기준으로 전년동기대비 26% 증가세를 예상했다. 코스닥은 50%에 달할 전망이다. 신한금융투자도 2분기 순이익이 전년대비 10% 전후로 증가했을 것으로 예상하며 우려보다는 양호할 것으로 전망했다.
◇ 기저효과에 추정치 하향 '찜찜'
다만 2분기 실적 호전에는 일부 착시효과가 있다. 지난해 같은 기간 부진했던 기저효과가 반영되기 때문이다. 지난해 2분기 기업 이익은 전년대비 역성장을 기록해 단순계산하면 작년 2분기보다는 좋아지는 것이 당연하다.
특히 기업들의 이익 추정치가 최근 들어서는 하향되고 있고, 아직 하향 조정폭이 크지 않기 때문에 추가로 하향 조정될 가능성에 무게가 실린다. 이재만 하나대투증권 연구원은 "지난 1분기와 달리 6월 이후에는 2분기 실적 추정치가 하향조정되고 있는 점도 불안감을 자극하고 있다"고 평가했다.
김상호 대우증권 연구원은 "대내외 환경 악화에도 2분기 이익이 높은 수치를 기록하며 과대평가된 것으로 보인다"며 "어닝쇼크로 이어질 수 있다"고 경고했다.
일부에서는 이익은 늘었지만 매출이 늘지 못하고 있는 것에도 주목한다. 저금리와 저유가 덕분에 기업들의 비용이 줄었지만 매출은 크게 개선되지 못했기 때문이다.
◇ 메르스 변수·업종별 희비 유의해야
실적 예상치가 낮아지고 있는데는 예상외의 복병이 작용했다. 가장 주목받는 변수는 단연 메르스다. 메르스가 지난 5월말 출현한 후 2분기 마지막 달인 6월에는 국내 소비가 급격히 위축됐다. 일시적인 부진이지만 어쨌든 상당수 업종은 타격이 불가피하다. 이미 내구소비재와 여행, 레저 등의 업종전망은 하향 조정됐다.
염동찬 LIG증권 연구원은 "최근 한달간 순이익 추정치 하향 조정에 가장 큰 영향을 미친 업종은 IT와 조선, 자동차였고 유통과 생활용품, 음식료 업종은 이익 추정치가 상향조정됐다"며 "추가적인 이익추정치 하향 조정 가능성을 염두에 둘 필요가 있다"고 조언했다.
한요섭 대우증권 연구원은 "최근 내국인 불안심리는 완화됐지만 지난 2003년 사스 발생 당시 8개월 연속 외국인 관광객이 감소한 것을 감안하면 2분기 정도의 시간이 필요할 것"이라며 "3분기에도 운송과 관광, 레져, 소매, 화장품 업종에는 부정적인 영향이 지속될 것"으로 판단했다.
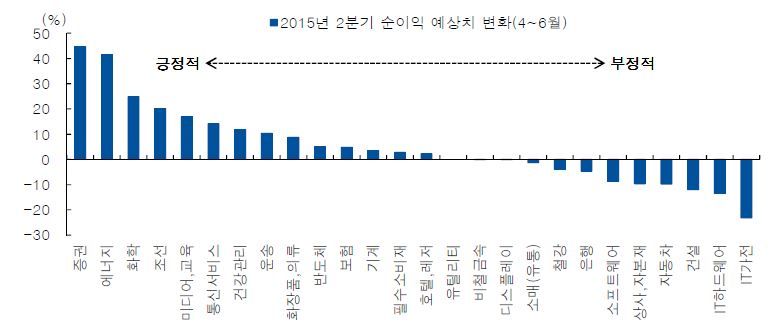
| ▲ 2분기 순이익 예상치 변화(출처:대우증권) |
달러 강세 덕을 보긴했지만 엔화와 유로화 약세가 지속되면서 수출 둔화가 이어진 점도 2분기 부담 요인으로 지목된다. 지난 2분기 엔-원 환율이 하락하면서 4,5월 수출 증가율은 1분기에 기록한 -2.9%보다 훨씬 악화된 -9.4%를 기록했다.
반면 상대적으로 긍정적일 것으로 보이는 업종으로는 에너지, 산업재가 주목받는다. 대우증권은 올해 2분기 순이익 예상치가 10% 이상 증가한 업종으로 증권과 에너지, 화학, 조선, 미디어/교육, 통신서비스, 건강관리 업종을 꼽았다.
NH투자증권은 실적 모멘텀이 강화되고 있는 업종 중심의 슬림화 전략이 유효해 보인다며 에너지와 화학업종이 차별적인 실적개선 흐름을 보이고 있다고 밝혔다.