





DL이앤씨가 수익성을 개선하면서 증권업계로부터 긍정적인 평가를 잇달아 받고 있다. 증권사들은 DL이앤씨의 안정적 재무구조와 미래 성장 사업에 관심을 보이고 있다.
DL이앤씨는 올해 상반기 연결 기준 매출 3조5281억원, 영업이익 3168억원을 기록했다고 26일 밝혔다. 영업이익은 지난해 같은 기간보다 53% 증가했다. 분기별로는 1분기 94.3%, 2분기 26.3%라는 수익성 개선 흐름을 보였다.
증권업계에선 이 같은 변화에 주목했다. 삼성증권은 "DL이앤씨의 2분기 영업이익이 컨센서스(시장 전망치)를 28.8% 웃돌았다"며 "주택과 토목, 플랜트 등 사업 부문의 수익성이 개선됐다"고 분석했다. 이어 "저수익 사업장의 매출 비중이 축소되고 고수익 사업장의 비중이 확대되는 흐름이 하반기에도 이어질 것"이라 내다봤다.
LS증권은 "주택 부문의 고수익 기조가 이어져 전 분기에 이어 20%를 웃도는 수익성이 지속됐다"며 "플랜트 부문에서도 일회성 요인의 영향이 크지 않은 가운데 우량한 수익성이 이어졌다"고 평가했다. 현대차증권은 "주택과 함께 토목, 플랜트 부문의 수익성이 정상화되고 있다"고 봤다.
재무 안정성에 대한 평가도 이어졌다. DL이앤씨는 2분기말 기준 1조2000억원의 순현금과 86.4%의 부채비율을 기록했다. 2021년 분할 이후 매년 영업현금흐름 흑자를 내고 있다. 회사는 지난달 555억원 규모의 자기주식 취득 신탁계약을 체결하기도 했다. 주주환원 정책의 하나로 연결 순이익의 10% 현금 배당과 15% 자사주 매입 정책을 이행하고 있다.
IBK투자증권은 "DL이앤씨의 순현금은 전년 말보다 1000억원 넘게 증가했고 부채비율도 양호하다"고 진단했다. 신한투자증권 역시 "시장 변동성이 커지는 상황에서 이러한 요인이 높은 방어력으로 작용할 것"이라 평가했다.
증권업계는 플랜트와 데이터센터 등 신규 수주 확대 가능성에도 주목했다. 올해 상반기 DL이앤씨의 연결 신규 수주는 5조2446억원으로 전년 동기 대비 110.7% 증가했다. 수주잔고도 28조9000억원으로 늘었다.
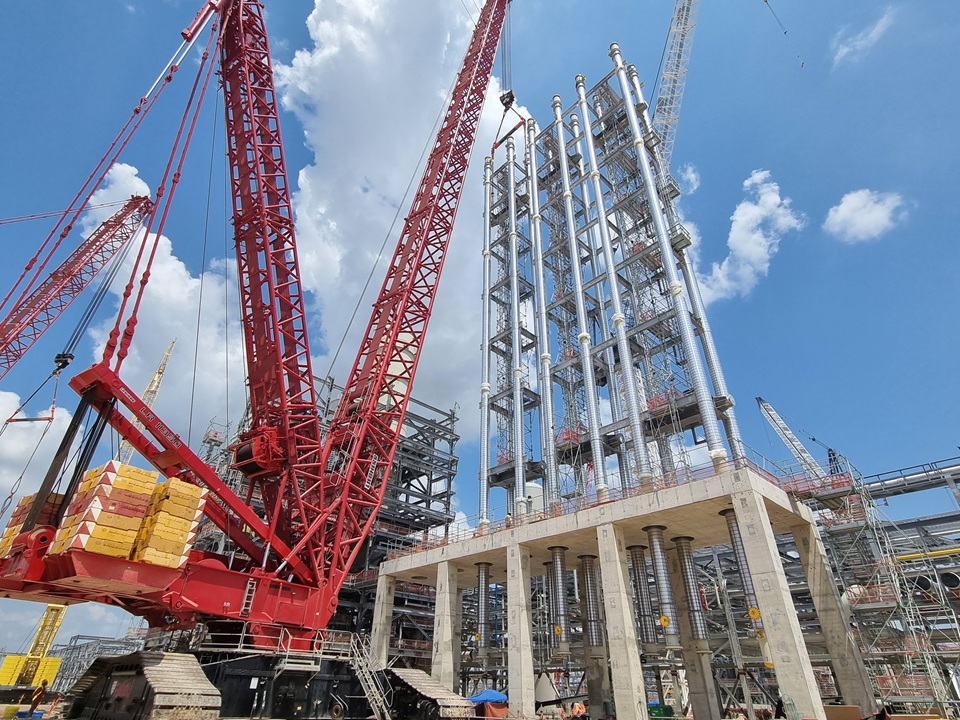
IBK투자증권은 "DL이앤씨는 하반기 국내외 2조5000억원 규모의 플랜트와 2조원 규모의 데이터센터 수주를 추진하고 있다"며 "플랜트 예비 수주 파이프라인은 10조원에 달할 것으로 보인다"고 분석했다. 이어 "주택 수익성 회복과 플랜트, 데이터센터 수주 확대가 맞물려 내년 이후 매출 기반이 강화할 것"이라고 내다봤다.
DL이앤씨는 4세대 소형모듈원전(SMR) 시장 진입을 위해 글로벌 SMR 개발사인 엑스에너지와 'SMR 표준화 설계' 계약을 맺었다. 현대차증권은 "DL이앤씨와 엑스에너지가 진행 중인 SMR 표준설계가 순항하고 있다"며 "다른 SMR 개발사들로부터도 표준설계 참여 요청이 이어지고 있다"고 분석했다.
데이터센터 분야에선 자회사 DL건설이 상반기 1268억원 규모의 부천 인공지능(AI) 데이터센터를 수주했다. DL이앤씨도 수도권, 충청권 대규모 프로젝트를 눈여겨보고 있다.
DL이앤씨 관계자는 "탄탄한 재무 체력을 기반으로 우량 사업을 선별해 수익성을 더 높일 것"이라며 "플랜트와 SMR, 데이터센터 등 미래 성장 사업의 성과를 본격화해 지속 가능한 성장 기반을 확고히 하겠다"고 밝혔다.