





이게 다가 아니다. 자산 4조, 매출 5조원대 중견 자동차 부품그룹 에스엘(SL) 이(李)씨 집안의 대물림용 비상장 가족사 ‘3종 세트’의 활용법은 그만큼 갖가지 스펙트럼을 갖는다.
에스엘테크와 에스엘라이팅이 창업주 장손과 종손의 승계 기반 조성에 포커스가 맞춰졌다면 마지막 ‘에스엘라이팅(SL LIGHTING)’은 오너 3~4세에게 500억원에 가까운 ‘캐시(Cash)’를 안겼다.
주당 100원, 1700만원에 인수
1973년 6월 설립됐다. 2005년 12월 에스엘그룹에 계열 편입됐다. 2010년 6월 우영미러시스템에서 지금의 사명으로 간판을 바꿔 달았다. 경기도 시흥시에 본사와 공장을 두고 자동차 백미러 제조 사업을 하고 있다.
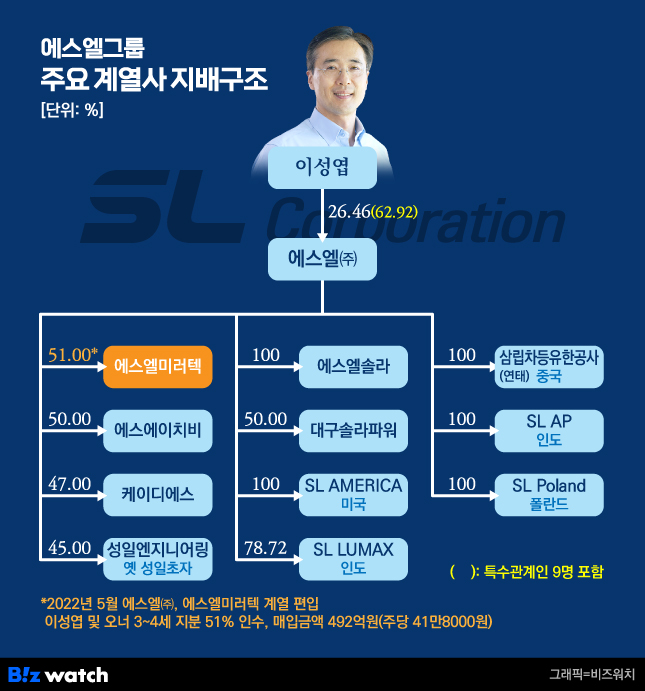
3대 경영자 이성엽(56) 현 부회장(지분 26.46%․특수관계인 9명 포함 62.92%)→헤드램프, 전동화 등 자동차 부품사이자 모태 지주사격 에스엘㈜(51%)→미러텍으로 이어지는 수직 계열화 지배체제를 갖추고 있다.
원래부터 이러지는 않았다. 당초 계열 편입은 2대 사주 이충곤(82) 현 총괄회장의 2남1녀 중 아들 형제가 지분 98.14%를 인수한 데서 말미암았다. 장남 이 부회장 58.96%, 차남 이승훈(53) 전 미러텍 대표 39.18%다. 특히 지분 매입에 액면가(1만원)의 100분의 1, 주당 100원 총 1700만원밖에 들지 않았다.
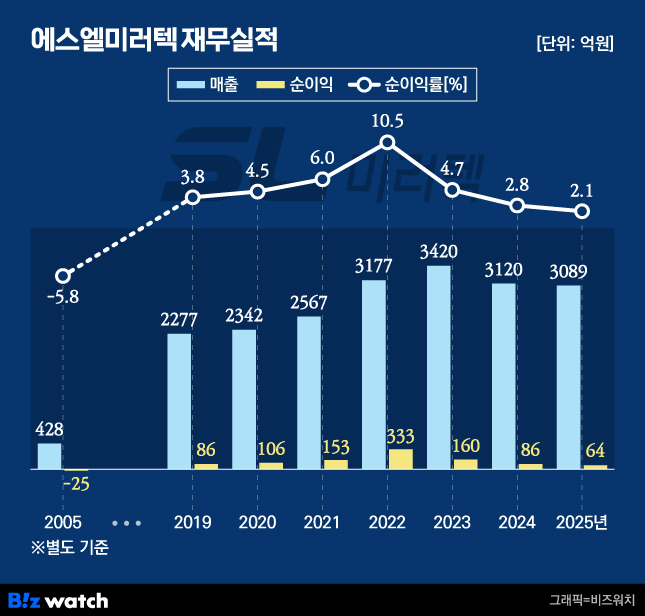
미러텍의 재무구조가 극도로 부실했던 때다. 2005년을 보면, 한국GM을 주고객사로 두고 428억원의 매출 볼륨을 갖고 있던 회사다. 반면 계속된 적자 누적으로 결손금이 119억원에 달했다. 유동부채(163억원)가 유동자산(90억원)을 91억원 웃돌았다. 부채(218억원)가 자산(116억원)보다 102억원 많은 완전자본잠식에 빠진 상태였다.
한데 2009년 들어 기업성격이 바뀐다. 사실상 오너 4세들 소유가 됐다. 이 회장의 손주 4명이 지분 84%를 가졌다. 이 부회장이 두 아들 이주환(29)·이동환(27)씨에게 각각 35%·15%, 이 전 대표가 슬하의 남매 이건호(24)·장녀 이정민(22)씨에게 27.2%·6.8%를 증여한 데서 비롯됐다.
한 때 차남 몫으로 분류…경영 총괄
아울러 2012년에 또 한 번 지분구조에 변화가 생긴다. 2011년 이후로 미러텍의 세부 주주 내역은 공개되지 않고 있지만, 이 전 대표의 맏아들 이건호씨가 30% 1대주주에 오르고, 이외 68.61%를 특수관계인이 소유한 것을 확인할 수 있어서다. 2021년까지 줄곧 이랬다.
미러텍이 이 회장의 차남 몫으로 분류됐던 계열사라는 점과 무관치 않다. 이 전 대표의 주된 활동무대였기 때문이다. 즉, 미러텍 인수 직후 형과 함께 이사회에 합류한 뒤 2011년 8월 대표를 맡아 경영을 총괄했다.
이 부회장이 앞서 2006년 4월 모태 주력사 에스엘㈜ 각자대표로 선임되며 경영 일선에 등장한지 5년여 만이다. 따라서 이 전 대표가 미러텍 대표에 오른 이듬해에 장남이 1대주주가 된 것도 이와 연관 지어 볼 수 있다.
하지만 이 회장의 장남-에스엘㈜, 차남-미러텍 분할구도는 오래 가지 않았다. 이 전 대표가 2018년 8월 이사회에서 물러나며 경영에서 손을 뗐다. 빈자리는 이 회장이 대신 앉았다. 이에 따라 지금의 미러텍은 전문경영인 김재규(51) 대표와 이 회장, 이 부회장 부자(父子) 3인 이사회 체제로 운영하고 있다.
게다가 2년여 뒤인 2021년 5월에 가서는 미러텍의 주인도 바뀌었다. 에스엘㈜이 51% 최대주주로 올라선 게 이 때다. 오너 3~4세 지분을 인수한 것. 이 회장이 에스엘㈜의 각자대표 및 사내이사직을 모두 내려놓고 장남에게 경영 실권(實權)을 넘긴 때가 2021년 3월인 점을 감안하면, 이 직후 미러텍도 이 부회장 지배 아래 놓이게 됐다는 의미다.
수익성 정점 찍은 해 내부매출 28%
흥미로운 점 또 있다. 에스엘㈜가 인수 대가로 지불한 액수가 주당 41만8000원 총 492억원으로, 이 부회장 등 오너 3~4세들의 적잖은 재산증식이 이뤄졌고, 특히 2022년은 결과적으로 미러텍의 수익성이 정점을 찍었던 시기라는 점이다.
미러텍은 2005~2009년 420억~550억원대에 머물던 매출이 2010년 1130억원으로 급성장했다. 2018년 2000억원을 돌파한 뒤 2022년에는 3000억원을 넘어선 3180억원을 기록했다.
순이익은 2014년부터 흑자로 돌아섰다. 2020년까지 7년간 한 해 평균 74억원 총 519억원을 벌어들여 결손금을 전액 해소했다. 특히 2022년에는 흑자 규모가 333억원으로 치솟으며 순이익률이 10.5% 두 자릿수를 찍었다.
미러텍이 에스엘㈜의 오랜 거래선인 현대차와 기아차로 매출 다변화가 이뤄진 데 기인한다. 2022년 전체 매출 중 그 비중이 각각 31.5%(1001억원), 30.3%(632억원)으로 61.8%(1790억원)를 차지했다.
예외 없다. ‘[거버넌스워치] 에스엘 ②~③편’에서 서술한 에스엘테크·에스엘라이팅처럼 미러텍도 내부매출이 적잖았다. 2022년의 경우는 에스엘 테네시(SL Tennessee) 21.4%(680억원), 에스엘 폴란드(SL POLAND) 6.4%(204억원) 등 27.9%(886억원)나 됐다.
즉, 현대·기아차 등 고객사의 성장과 궤를 같이하고 이에 더해 에스엘㈜ 해외 생산법인 등 안정적 내부거래를 기반으로 한 미러텍 성장의 수혜가 오너 3~4세에게 돌아간 셈이다.
이뿐만 아니다. 3~4세들이 미러텍 지분을 매각하고 난 뒤에도 현재 47.77%를 소유하고 있다는 점에서 보면, 향후 활용 방식에 주목할 수밖에 없다. 뒷걸음질치고 있지만, 미러텍이 흑자 기조 속에 이익잉여금(2025년 말) 891억원), 현금성자산 530억원(단기금융상품 176억원 포함)에 부채비율은 50.7%에 머무는 등 우량기업의 면모를 갖고 있어서다. (▶ [거버넌스워치] 에스엘 ⑤편으로 계속)