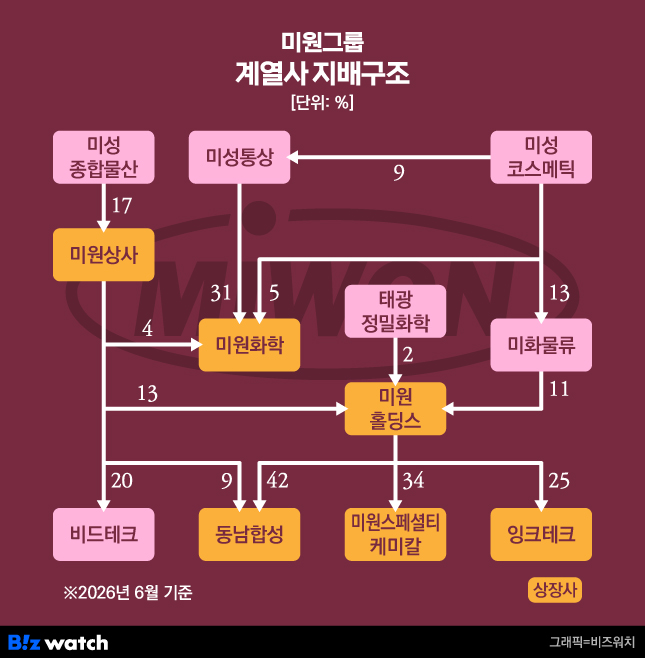






‘한 지붕 네 가족’이 지금 당장 계열 분리를 한다고 해도 하등 이상할 게 없어 보인다. 4대(代)까지 내려간 주주 분포와 거미줄처럼 얽히고설킨 계열 출자구도 탓에 겉으로 잘 드러나 보이지 않을 따름이다.
미원 핵심 ‘4인방’ 매출 2조 육박
중견그룹 미원(美源·MIWON)은 1959년 11월 설립된 미원상사에 뿌리를 두고 있다. 화학 분야에서 ‘한 우물’을 팠다. 화공약품 수입 도매업을 하다 1963년부터 황산·분황 등 기초화학제품 생산을 시작했다. 계면활성제, 도료첨가제, 감광제, 자외선안정제, 산화방지제, 전자재료 등 정밀화학 분야로 사업영역을 넓혔다.
선택과 집중. 모태 미원상사에서 사업부 분사 전략을 통해 사세를 확장했다. 2009년 2월 미원스페셜티케미칼(특수화학사업부, 에너지경화수지, 이하 ‘미원에스씨’), 2011년 1월 미원화학(기능화학사업부, 황산·분황·계면활성제)을 독립법인으로 떼어 냈다.
인수합병(M&A)에도 공격적으로 뛰어들었다. 경쟁력 강화를 위해 태광정밀화학(1993년 7월, 타이어 및 전자제료 접착제), 동남합성(2012년 9월, 계면활성제), 비드테크(2015년 7월, 바이오·화학 소재 레진·펩타이드), 잉크테크(2021년 5월, 잉크젯)를 차례로 계열 편입했다.
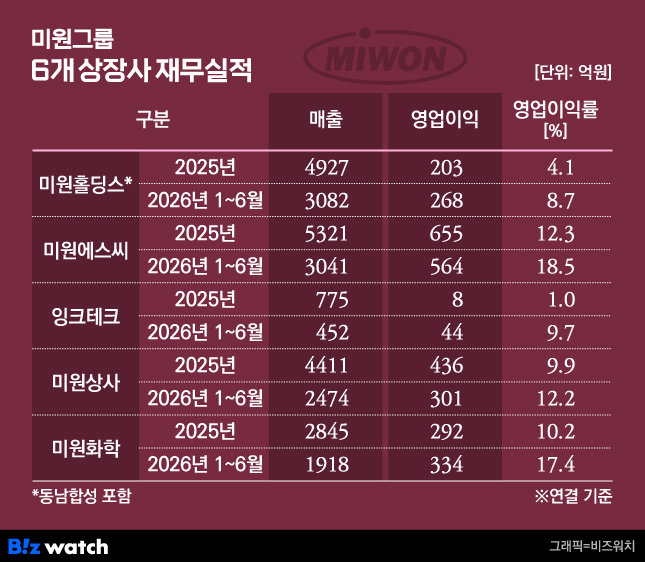
현재 미원이 총 22개 계열사를 거느리고 있는 이유다. 6개 상장사를 비롯해 국내 12개사, 미국·중국·유럽 등지의 해외 제조·판매법인 10개사다. 미원상사를 비롯해 분사법인 미원홀딩스(동남합섬 포함), 미원에스씨, 미원화학 등 핵심 4인방의 합산 자산(2025년 말 연결)만 1조7700억원에 이른다.
벌이도 좋다. 작년에는 매출 1조7500억원에 영업이익으로 1590억원을 벌었다. 이익률 9.06%를 나타냈다. 줄곧 흑자 기조를 이어가고 있어 재무 안정성도 양호하다. 순차입금이 마이너스(-) 1020원(차입금 1280억-현금성자산 2300억원)이다. 실질적인 무차입 경영을 하고 있다.
2023년부터 3세 최일선 배치
미원은 평북 의주 출신의 고(故) 김진박 전 회장이 창업했다. 대를 이어 장남 김정돈(72) 회장이 이끌고 있다. 1976년 서울대 화학공학과 4학년 재학 중 부친의 부름을 받고 미원상사에 합류했다. 36살 때인 1990년 1월 대표이사 사장에 올라 경영권을 승계했다. 1992년 1월 창업주 별세 뒤 1999년 1월 회장으로 취임했다.
김 회장 뿐만 아니다. 아우과 매제는 경영의 조력자이자 동반자였다. 남동생 김정만(71) 미원화학 회장과 김형웅(70) 미원에스씨 회장이다. 미원상사에서 미원화학과 미원에스씨를 분사한 이래 두 핵심 계열사를 줄곧 경영 전면에서 주도해 온 이들이다.
시간이 흐르고 환경이 바뀌고 사람도 변하는 게 세월이다. 미원이 올해로 67돌을 맞는다. 3대 승계가 무르익고 있다. 김정돈 회장의 1남1녀 중 장남 김태준(43) 미원에스씨 전무, 사위 강신우(50) 미원상사 전무, 김정만 회장의 1남1녀 중 장남 김태호(44) 미원화학 이사가 후계자들의 면면이다.
초읽기에 들어갔다. 2대처럼 오너 3세 3인방이 핵심 계열사 경영 최일선에 속속 등장하고 있다. 김 전무가 올해 3월 고모부의 미원에스씨 대표 자리를 물려받았다. 앞서 2023년 3월 강 전무가 미원상사 대표로 나섰다. 같은 시기 김 이사도 부친 옆에 미원화학 대표로 이름을 올렸다. 더 나아가 물류사를 지렛대로 올해 13살 종손 김윤현군의 승계 기반도 닦고 있다.
미원그룹의 지배구조가 세포 분열을 일으키듯 진화하고 있는 까닭이다. 한마디로 ‘한 지붕 네 가족’으로 분화하고 있다. 오너 일가들이 저마다 꿰차고 있는 5개 비상장 가족사와 ‘핏줄’ 경영구도를 들춰보면 가르마가 타진다. (▶ [거버넌스워치] 미원 ②편으로 계속)