





글로벌 바이오의약품 시장이 오는 2031년 연 매출 1조달러(1300조원) 시대를 열 것으로 전망된다.
위탁개발생산(CDMO) 분야에서는 전통적인 항체 중심의 대규모 생산 역량 경쟁을 넘어, 항체약물접합체(ADC)와 세포·유전자치료제(CGT), 무균 완제 공정 등 고난도 기술을 아우르는 제조 경쟁력이 시장 판도를 가를 핵심 승부처라는 지적이다.
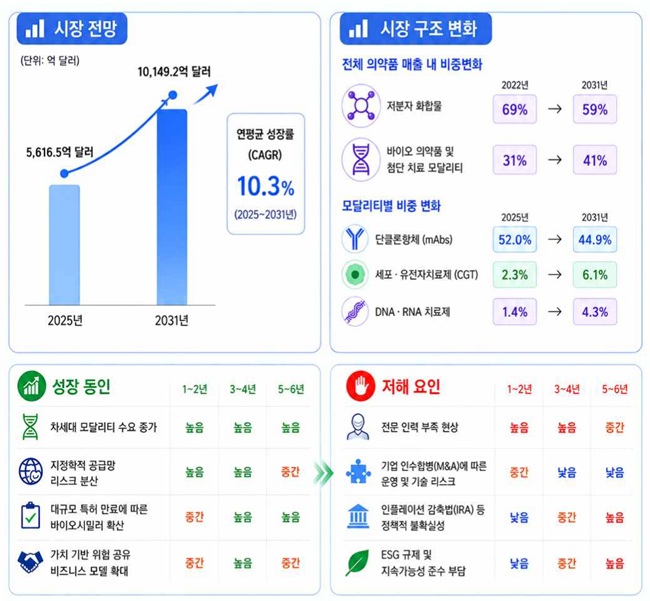
17일 국가생명공학정책연구센터가 발간한 '2026~2031 글로벌 바이오의약품 CDMO 시장의 성장기회' 보고서에 따르면, 글로벌 바이오의약품 시장 매출은 2025년 5616억5000만달러에서 2031년 1조149억달러로 연평균 10.3% 성장할 것으로 집계됐다.
전체 의약품 매출 내 바이오의약품 비중도 2022년 31%에서 2031년 41%까지 확대되며 시장의 중심축으로 자리 잡을 전망이다.
시장의 체질 변화를 견인하는 것은 차세대 치료제다. 2026~2031년 모달리티별 연평균 성장률을 살펴보면 유전자치료제가 39.2%, 세포치료제가 33.5%, 항체약물접합체(ADC)가 17.7%에 달할 것으로 예측됐다.
항체는 2031년 전체 바이오의약품 매출의 44.9%를 차지하며 시장 기반을 지탱하겠지만, 세포·유전자치료제 비중이 2025년 2.3%에서 2031년 6.1%로, DNA·RNA 치료제가 1.4%에서 4.3%로 각각 3배 안팎 늘어나며 고성장세를 주도할 것으로 보고서는 분석했다.
이에 따라 치료제 모달리티의 복잡화는 CDMO 수주 경쟁의 패러다임도 바꾸고 있다. 과거 대규모 설비 기반의 단순 가격 경쟁에서 벗어나 공정 유연성과 속도, 수율 최적화, 규제 대응 등 고도화된 실행 역량이 고객사의 선택 기준이 되고 있다.
이에 따라 인공지능(AI) 기반 디지털 트윈, 일회용 배양기(Single-use), 실시간 공정분석기술(PAT) 도입 여부가 경쟁 우위 요소가 될 것이라는 설명이다.
완제의약품(DP) 단계의 무균 충전·완제 공정(Aseptic Fill-Finish)은 글로벌 공급망의 대표적인 병목 구간으로 지목됐다. 사전충전형주사기(PFS), 오토인젝터 등 복합 제형 수요가 급증하고 있으나 고도의 무균 제조 인프라가 절대적으로 부족한 탓이다.
보고서는 △ADC용 항체 배양 제조 공정 △무균 충전·완제 공정의 전략적 증설 △2030년까지 약 2000억달러 규모 특허 만료에 대응한 바이오시밀러 개발·생산을 향후 3대 핵심 성장 기회로 제시했다.
시장 집중도 심화되고 있다. 2025년 기준 200곳 이상의 기업이 경쟁 중이지만 론자, 삼성바이오로직스, 우시바이오로직스 등 상위 6개사가 전체 매출의 약 80%를 점유하며 과점 구조를 형성하고 있다. 대형 설비 투자와 첨단 기술 인프라를 확보할 수 있는 대형 CDMO 중심으로 진입장벽이 높아지는 모습이다.
국내 기업들은 삼성바이오로직스 등을 필두로 대규모 상업 생산 능력을 확보해 항체의약품 생산 분야에서 확고한 입지를 다지고 있다.
보고서를 작성한 국가생명공학정책연구센터 송현지 연구원은 "수주 경쟁의 무게추가 대량 생산에서 고부가 모달리티와 완제 공정으로 옮겨가고 있다"면서 "국내 기업들도 고난도 제조 기술력을 조속히 확보해 질적 경쟁력으로 전환해야 한다"고 제언했다.